
In Gold investieren kann dein Vermögen breiter streuen, als Fundament oder als verlässlicher Inflationsschutz eignet sich Gold aber nicht. Seine reale Rendite lag von 1900 bis 2025 bei rund 1,3 % pro Jahr in US-Dollar (UBS/London Business School, Global Investment Returns Yearbook 2026, 03.03.2026). Laufenden Ertrag bringt Gold nicht, weder Zins noch Dividende. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Albrecht, Kitta & Co. verwaltet Vermögen unabhängig aus Hamburg. Aus dieser Perspektive entscheidet vor allem eine Frage: Welchen Platz hat Gold in deiner Vermögensstruktur?
Dass diese Frage schwer zu beantworten ist, liegt auch am Gegenstand: Gold fasziniert Menschen seit Jahrtausenden, als Symbol für Reichtum, Macht und Beständigkeit. Wird es an den Märkten unruhig, rückt es immer wieder in den Blick. Jenseits der Schlagzeilen bleiben aber nüchterne Fragen. Genau die klärt dieser Beitrag: was den Goldpreis treibt, welche Wege es in Gold gibt, wem das Gold bei einem Gold-ETC gehört, was sie kosten, wie Gold besteuert wird und welche Größenordnung als Beimischung üblich ist.
Lohnt es sich, in Gold zu investieren?
Es lohnt sich, in Gold zu investieren, wenn Gold in deinem Vermögen eine klare Aufgabe hat: Streuung über eine Anlageklasse mit eigenem Risikoprofil. Als laufende Ertragsquelle kommt Gold dagegen kaum in Frage, denn ein Gewinn entsteht bei Gold allein aus der Differenz zwischen Kauf- und Verkaufspreis. Wie viel das über lange Zeiträume war, zeigt das Global Investment Returns Yearbook 2026 von UBS und der London Business School: real rund 1,3 % pro Jahr in US-Dollar zwischen 1900 und 2025 (Stand: 03.03.2026). Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Drei Punkte sprechen für eine Beimischung:
- Eigenes Risikoprofil: Der Goldpreis hängt an anderen Einflüssen als Aktienkurse. Das kann Schwankungen abfedern, verlässlich ist es nicht.
- Weltweit handelbar: Gold lässt sich in der Regel zügig verkaufen, zum jeweils gültigen Marktpreis.
- Kein Schuldner im Hintergrund: Hinter physischem Gold steht kein Unternehmen, das zahlungsunfähig werden kann. Bei Wertpapieren auf Gold gilt das nicht.
Drei Punkte sprechen dagegen:
- Kein Zins, keine Dividende: Der Teil deines Vermögens, der in Gold steckt, erwirtschaftet währenddessen nichts.
- Starke Schwankung: Der Goldpreis kann über Jahre fallen oder seitwärts laufen.
- Kosten beim Ein- und Ausstieg: beim physischen Kauf die Spanne zwischen An- und Verkaufspreis, beim Wertpapier das laufende Entgelt.
Welche Anlageklassen in welcher Gewichtung zu dir passen, entscheidet langfristig mehr als die Wahl des Produkts, wie unsere 3 Praxisbeispiele, wie wir Vermögen strukturieren zeigen.
Ist Gold eine sichere Geldanlage?
Gold kennt kein Zins- und kein Ausfallrisiko eines Schuldners, dafür schwankt sein Preis stark. „Sicher“ heißt bei Gold also zwei verschiedene Dinge: sicher gegen eine Pleite, unsicher im Wert.
Eine Einlagensicherung gibt es für Gold nicht, einen garantierten Nennwert auch nicht. Dein Gold ist am Ende so viel wert, wie der Markt am Verkaufstag dafür zahlt. Wogegen Sicherheit bei einer Geldanlage überhaupt schützt, ordnen wir in unserem Beitrag dazu ein, wogegen eine sichere Geldanlage schützt.
Dazu kommt ein Unterschied, der vom Weg ins Gold abhängt. Bei physischem Gold hängt die Sicherheit an der Verwahrung, also an Tresor, Schließfach und Versicherung. Bei einem Wertpapier auf Gold hängt sie an der Rechtsform des Papiers. Was das bedeutet, steht weiter unten im Abschnitt zum Gold-ETC.
Was treibt den Goldpreis?
Vier Treiber erklären den größten Teil der Bewegung: Angebot und Nachfrage, die Zentralbanken, das Zins- und Dollar-Umfeld sowie Krisen und Konjunkturdaten.
Angebot und Nachfrage: Wie der Goldpreis festgestellt wird
Auf der Angebotsseite stehen Minenproduktion und Recycling, beide reagieren nur langsam auf Preisänderungen. Auf der Nachfrageseite stehen Schmuck, Technik, Investoren sowie Zentralbanken. Die weltweite Goldnachfrage lag im zweiten Quartal 2026 bei 1.269 Tonnen, im ersten Halbjahr 2026 bei 2.522 Tonnen (World Gold Council, Branchenverband der Goldindustrie, Gold Demand Trends Q2 2026, 30.07.2026).
Festgestellt wird der Preis über den LBMA Gold Price, administriert von der ICE Benchmark Administration. Es gibt zwei Auktionen täglich, um 10:30 und um 15:00 Uhr Londoner Zeit. Preisbildung und Abwicklung laufen in US-Dollar; die Benchmarks in Pfund und Euro sind umgerechnet und über die Auktion nicht direkt handelbar. Das frühere „Londoner Goldfixing“ gibt es seit 2015 nicht mehr.
Warum kaufen Zentralbanken Gold?
Zentralbanken halten Gold als Teil ihrer Währungsreserven. Im zweiten Quartal 2026 kauften sie netto 289 Tonnen, ein Rekordwert für ein zweites Quartal und das Fünffache des revidierten Vorquartalswerts von 57 Tonnen. Zugleich gilt: Im ersten Halbjahr 2026 waren es zusammen 345 Tonnen und damit der niedrigste Wert für ein erstes Halbjahr seit 2022. Beide Zahlen gehören zusammen: Wer nur die erste nennt, zeichnet eine durchgehend steigende Nachfrage, die es so nicht gab. Wie ungleichmäßig die Käufe über die Quartale verteilt waren, zeigt die Grafik. Größte gemeldete Käufer im zweiten Quartal waren Polen mit 51 Tonnen und China mit 33 Tonnen (World Gold Council, Branchenverband der Goldindustrie, Gold Demand Trends Q2 2026, 30.07.2026).
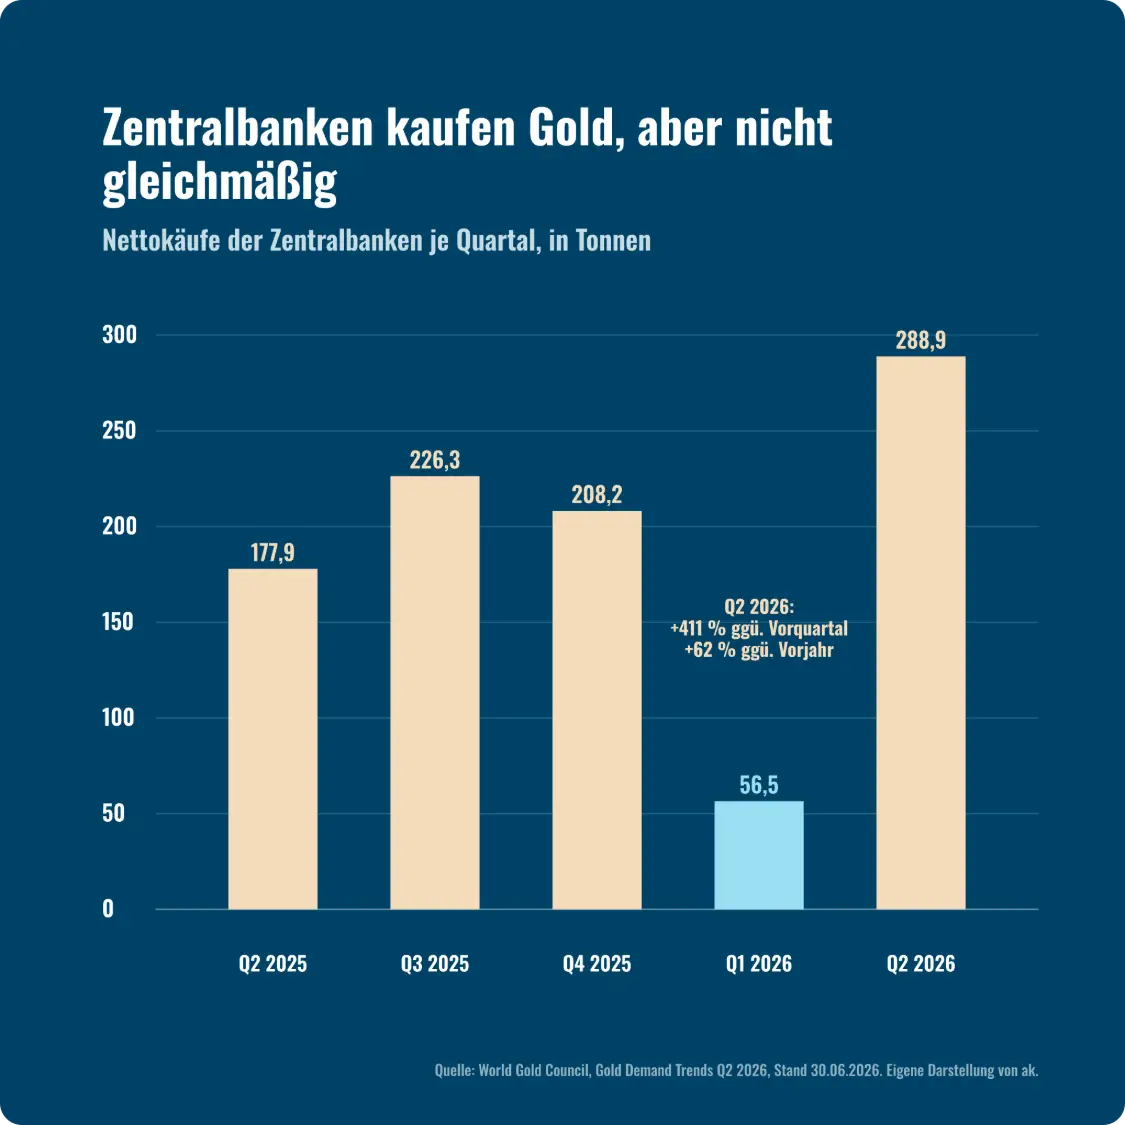
Nettokäufe der Zentralbanken je Quartal, in Tonnen. Quelle: World Gold Council, Gold Demand Trends Q2 2026, veröffentlicht 30.07.2026 (Datenstand 30.06.2026). Eigene Darstellung von ak.
Wie wirken Zinsen und der US-Dollar auf den Goldpreis?
Gold wirft keine Zinsen und keine Dividenden ab. Entscheidend ist deshalb der Realzins, also der Zins nach Abzug der Inflation. Steigt er, werden zinstragende Anlagen wie Anleihen attraktiver und das belastet den Goldpreis tendenziell. Fachleute nennen das Opportunitätskosten: Du gibst den Zins auf, den du woanders bekommen hättest. Umgekehrt fällt das bei niedrigen oder negativen Realzinsen weniger ins Gewicht, was Gold als Anlage attraktiver macht.
Dazu kommt die Währung. Weil Gold global in US-Dollar gehandelt wird, besteht eine enge Wechselbeziehung: Ein starker Dollar macht Gold für Käufer in anderen Währungsräumen teurer und drückt den Preis, ein schwacher Dollar beflügelt ihn oft. Für dich heißt das: Dein Ergebnis in Euro hängt an zwei Bewegungen, am Goldpreis und am Wechselkurs. Wie weit die beiden auseinanderlaufen können, zeigt der Verlauf seit 2000. Wie sich Zinsen und Wechselkurse künftig entwickeln, kann niemand verlässlich vorhersagen, wir eingeschlossen.
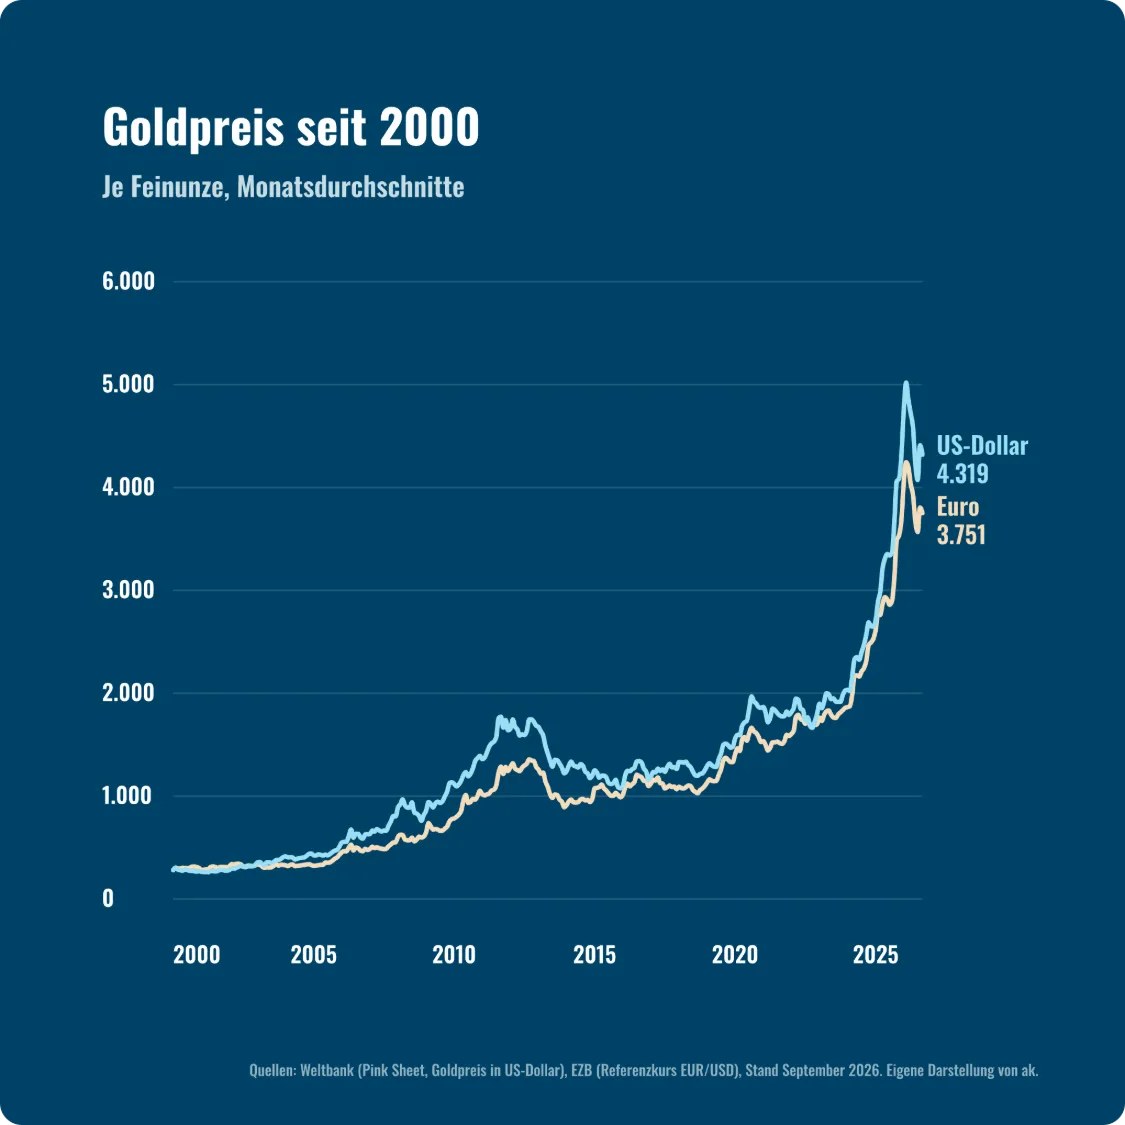
Goldpreis je Feinunze seit 2000, Monatsdurchschnitte in US-Dollar und in Euro. Die beiden Linien laufen auseinander, weil der Wechselkurs mitspielt. Quellen: Weltbank (Pink Sheet, Goldpreis in US-Dollar), EZB (Referenzkurs EUR/USD), Stand September 2026. Eigene Darstellung von ak. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Was machen Krisen und Konjunkturdaten mit dem Goldpreis?
Unsicherheit erhöht in der Regel die Nachfrage nach Gold, eine garantierte Richtung ergibt sich daraus nicht. Belegen lässt sich das am Preisniveau: Der LBMA-Goldpreis (PM) lag im zweiten Quartal 2026 im Durchschnitt bei 4.506,29 US-Dollar je Unze, das waren 8 % unter dem Rekordwert des ersten Quartals 2026 und 37 % über dem zweiten Quartal 2025 (World Gold Council, Gold Demand Trends Q2 2026, 30.07.2026). Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Wirtschaftsdaten wie Inflations- oder Arbeitsmarktzahlen wirken meist indirekt, über die Erwartungen an die Geldpolitik. Weil so viele Einflüsse zusammenkommen, sind kurzfristige Prognosen des Goldpreises kaum möglich. Einen Tagespreis nennen wir deshalb nicht, nur den längeren Verlauf weiter oben. Wie wir Gold aktuell einordnen, liest du in unserem Marktausblick.
Welche Möglichkeiten gibt es, in Gold zu investieren?
Drei Wege sind in Deutschland üblich: physisches Gold als Barren oder Anlagemünze, wertpapierbasiertes Gold über einen Gold-ETC sowie Goldminen-ETFs, die auf die Förderunternehmen setzen. Sie unterscheiden sich in Kosten, Verwahrung, Rechtsform und Steuer, deshalb gehen wir sie der Reihe nach durch.
Physisches Gold: Barren und Anlagemünzen kaufen
Beim Kauf von Barren oder Anlagemünzen bekommst du direkten Besitz, ein Emittentenrisiko gibt es dabei nicht. Dafür zahlst du zweimal: einmal die Spanne zwischen An- und Verkaufspreis, einmal die Verwahrung.
Diese Spanne liegt bei einer Unze bei etwa 5 bis 6 %, bei kleineren Mengen bei bis zu 20 % (Verbraucherzentralen, Stand: 23.02.2026). Der Goldpreis muss sie erst aufholen, bevor du im Plus bist. Größere Stücke drücken also die Spanne. Dagegen steht die Teilbarkeit: Wer eine 100-Gramm-Barre hält und nur einen Teil braucht, muss sie ganz verkaufen. Auch die Liquidität gehört als strategischer Baustein dazu und ist kein zufälliger „Resteposten“. Welche Stückelung passt, entscheidet sich daran, wie schnell du an einen Teil des Geldes kommen willst.
Wichtig ist der Händler, denn Goldhändler brauchen in Deutschland keine besondere Zulassung und es gibt auch unseriöse Anbieter (Verbraucherzentralen, Stand: 23.02.2026). Bei der Lagerung gilt: Zu Hause trägst du das Diebstahlrisiko und der Schutz der Hausratversicherung reicht oft nicht aus. Ein Bankschließfach kostet Gebühren, die Versicherungssumme solltest du dir vorher ansehen.
Goldschmuck ist keine Geldanlage. Üblich sind Legierungen, 585er Gold enthält nur 58,5 % Feingold, dazu kommen Verarbeitungs- und Handelsmarge.
Gold-ETC: Wie Xetra-Gold und Euwax Gold II funktionieren
Ein Gold-ETC ist eine Inhaberschuldverschreibung. Bei Xetra-Gold verbrieft jede einzelne Schuldverschreibung das Recht, von der Emittentin Lieferung von einem Gramm Gold zu verlangen. Eine Endfälligkeit hat das Papier nicht (Prospekt der Deutsche Börse Commodities GmbH vom 26.05.2026).
Dieser Lieferanspruch ist an ein Verfahren gebunden. Du reichst über deine depotführende Bank ein schriftliches Lieferungsverlangen samt Schuldverschreibungen ein, zur Lieferung verpflichtet ist die Emittentin erst am zehnten Liefertag danach. Der Anspruch besteht also, er funktioniert aber nicht wie ein Tresorschlüssel.
Gedeckt sind die Schuldverschreibungen mit physischem Gold plus Buchgoldansprüchen bis zu einer Obergrenze: Bei mehr als 100 Millionen ausstehenden Stücken liegt diese Buchgold-Obergrenze bei 5.000 Kilogramm (Prospekt, 26.05.2026). Ein Teil der Deckung besteht damit aus einem Lieferanspruch gegen einen Dritten und liegt nicht als Barren im Tresor.
Euwax Gold II der Boerse Stuttgart Commodities GmbH ist ebenfalls eine Inhaberschuldverschreibung mit Lieferanspruch, also dieselbe Rechtsform.
Goldminen-ETFs: Was sie von Gold unterscheidet
Ein Goldminen-ETF bildet einen Index von Förderunternehmen ab. Du bist damit an der Produktion und der Gewinnentwicklung dieser Firmen beteiligt, am Metall selbst nicht. Anders als physisches Gold können Minenaktien Dividenden abwerfen. Ein ETF streut außerdem über mehrere Produzenten. Dazu kommt eine Hebelwirkung: Steigt der Goldpreis, können die Gewinne der Minen überproportional zunehmen. Der Hebel wirkt in beide Richtungen.
Die Kehrseite ist, dass Minenunternehmen nicht nur am Goldpreis hängen. Betriebliche Risiken, Managemententscheidungen, Explorationserfolge, Arbeitskonflikte und die Lage des Standorts beeinflussen den Kurs mit. Diese Papiere schwanken in der Regel stärker als der Goldpreis selbst. Einzelne Minenaktien können fallen, obwohl der Goldpreis steigt. Steuerlich gilt außerdem etwas anderes als bei physischem Gold: Kursgewinne und Dividenden aus Aktien und Fondsanteilen werden unabhängig von der Haltedauer besteuert.
Gehört dir das Gold bei einem Gold-ETC?
Nein. Wer einen Gold-ETC kauft, erwirbt das darin verbriefte Recht gegenüber der Emittentin. Am verwahrten Gold selbst erwirbt er keine Rechte.
Der Prospekt der Deutsche Börse Commodities GmbH vom 26.05.2026 sagt das im Risikofaktor „Keine Berechtigung oder wirtschaftliches Eigentum an Gold“ wörtlich: Erwerber der Schuldverschreibungen erwerben am verwahrten Gold „weder ein Eigentumsrecht noch ein Sicherungsrecht noch wirtschaftliches Eigentum“. Eine Anlage in die Schuldverschreibungen „stellt keinen Kauf oder anderen Erwerb von Gold dar“.
Daraus folgt der entscheidende Satz: Im Falle der Insolvenz der Emittentin fällt das physisch verwahrte Gold grundsätzlich in die Insolvenzmasse. Gläubigern der Schuldverschreibungen steht daraus laut Prospekt „keine adäquate Sicherung“ ihrer Ansprüche zur Verfügung. Die Schuldverschreibungen begründen nicht besicherte und nicht nachrangige Verbindlichkeiten der Emittentin. Kurz gesagt: Das Emittentenrisiko bleibt, auch bei physischer Deckung.
Der Begriff „Sondervermögen“ trägt bei einem ETC übrigens nichts. Er stammt aus dem Kapitalanlagegesetzbuch und bezeichnet inländische Investmentvermögen in Vertragsform (§ 1 Abs. 10 KAGB). Ein ETC ist kein Investmentvermögen, also gibt es bei ihm auch kein Sondervermögen.
Davon zu trennen ist der Fall, dass deine Depotbank insolvent wird. Das Wertpapier liegt in deinem Depot und ist dann aussonderbar (§ 47 InsO), sofern es nicht als Kreditsicherheit für das Institut dient. Diese Aussonderung schützt das Papier im Depot, sie schützt nicht vor dem Emittentenrisiko. Wie Verwahrung funktioniert, liest du in unserem Beitrag dazu, was ein Depot ist und wem es gehört.
Was kostet dich ein Goldinvestment?
Bei Xetra-Gold fällt ein Depotentgelt der Clearstream Europe AG von 0,025 % des Bestands pro Kalendermonat an, zuzüglich Umsatzsteuer (Prospekt, 26.05.2026). Das sind rund 0,3 % im Jahr vor Steuer. Die Lagerkosten verschwinden bei einem ETC also nicht, sie stecken in diesem Entgelt. Dazu kommen Depotgebühren deiner Bank und Handelskosten.
Bei Euwax Gold II liegt die Gesamtkostenquote (TER) laut Factsheet vom Juli 2026 bei 0 %. Kostenfrei ausgeliefert wird innerhalb Deutschlands nur in 100 g oder einem ganzzahligen Vielfachen davon, bei jeder anderen Stückelung fallen Form- und Lieferkosten an. Gebühren der Depotbank sind auch dort möglich.
Bei physischem Gold zahlst du die Spanne zwischen An- und Verkaufspreis, bei einer Unze etwa 5 bis 6 % (Verbraucherzentralen, Stand: 23.02.2026). Dazu kommen Schließfachgebühren und gegebenenfalls eine Zusatzversicherung.
Wie wird Gold in Deutschland besteuert?
Bei physischem Gold bleibt der Gewinn aus einem privaten Veräußerungsgeschäft außer Ansatz, wenn zwischen Anschaffung und Verkauf mehr als ein Jahr liegt (§ 23 Abs. 1 Satz 1 Nr. 2 EStG). Verkaufst du früher, gehört der Gewinn in die Anlage SO. Steuerfrei bleibt er trotzdem, wenn dein Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro liegt (§ 23 Abs. 3 Satz 5 EStG). Das ist eine Freigrenze: Liegst du darüber, ist der gesamte Gewinn steuerpflichtig.
Für Xetra-Gold hat der Bundesfinanzhof 2015 entschieden, dass das Papier einen Anspruch auf Sachleistung verbrieft und keine Kapitalforderung ist. Auf ETCs allgemein lässt sich das nicht übertragen. Es kommt auf das einzelne Papier an, vor allem darauf, ob es physisch gedeckt ist und ausschließlich einen Anspruch auf Lieferung oder auf den Erlös verbrieft. Euwax Gold II formuliert selbst zurückhaltend: Bei einer Veräußerung nach zwölf Monaten Haltedauer erfolge „in der Regel kein Steuerabzug“ (Factsheet, Juli 2026). Für Goldminen-ETFs und deren Dividenden gilt das alles nicht. Wie dein konkretes Papier behandelt wird, klärst du mit deiner Steuerberatung.
Anlagegold ist umsatzsteuerfrei (§ 25c UStG): Barren ab 995 Tausendsteln Feingehalt, Münzen ab 900 Tausendsteln. Goldschmuck fällt nicht darunter, daher der Preisunterschied.
Wie viel Prozent deines Vermögens kannst du in Gold anlegen?
Als Orientierungsspanne arbeiten wir bei Albrecht, Kitta & Co. mit 5 bis 10 % des Gesamtvermögens für eine Goldbeimischung. Bezugsgröße ist dabei bewusst das Gesamtvermögen, also auch Immobilien und Beteiligungen, nicht allein dein Depot. Wie groß dieser Baustein in deinem Fall ausfällt, entscheidet sich erst im Gesamtbild deines Vermögens, abhängig von Zielen, Anlagehorizont, Risikotragfähigkeit und Lebenssituation. Eine Zielgröße ist die Spanne also nicht. Und sie ändert nichts daran, dass Gold keinen laufenden Ertrag bringt.
Eine zweite Einordnung kommt von außen: Die Verbraucherzentralen nennen 5 bis 10 % als Obergrenze, wörtlich „mehr als 5 bis 10 Prozent Ihres Vermögens sollten Sie nicht in Gold investieren“ (Stand: 23.02.2026, Quelle: Verbraucherzentralen, „In Gold investieren“). Diese Obergrenze stammt nicht von uns und begründet unsere Spanne auch nicht, sie steht daneben.
Gut zu wissen: Kaufst du eine größere Summe über mehrere Zeitpunkte verteilt, wirkt der Durchschnittskosteneffekt. Er verteilt deinen Einstiegszeitpunkt über verschiedene Kurse, er senkt dein Risiko nicht. Weil Gewichtungsfragen nie nur Gold betreffen, gehören sie in den größeren Zusammenhang: wie du dein Vermögen auf Anlageklassen aufteilst.
Was stimmt nicht an den vier häufigsten Annahmen über Gold?
Vier Annahmen über Gold halten sich besonders hartnäckig. Falsch sind sie meist nicht, nur zu pauschal.
Schützt Gold immer vor Inflation?
Nein, zuverlässig nicht. In 13 von 28 Jahren mit einer Inflation über 3 % lieferte Gold eine negative Rendite, über den gesamten Zeitraum von 1900 bis 2025 bewahrte es die Kaufkraft aber (UBS/London Business School, Global Investment Returns Yearbook 2026, 03.03.2026). Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Als unabhängige Vermögensverwaltung aus Hamburg lesen wir daraus: Über sehr lange Zeiträume hat der Schutz gewirkt, auf einen einzelnen Inflationsschub reagiert Gold aber nicht zuverlässig.
In Deutschland lagen die Verbraucherpreise im September 2026 voraussichtlich 3,3 % über dem Vorjahresmonat (Statistisches Bundesamt, Schnellmeldung PM 348 vom 30.09.2026, endgültige Ergebnisse am 13.10.2026). Was so eine Rate über die Jahre mit deinem Geld macht, rechnen wir dir in unserem Beitrag dazu vor, wie Kaufkraftverlust entsteht und wie du ihn berechnest.
Warum bringt Gold keine laufenden Erträge?
Weil hinter Gold kein Schuldner und kein Unternehmen steht: Es zahlt keinen Zins und keine Dividende, dein Ertrag ist die Differenz zwischen Kauf- und Verkaufspreis. Daraus folgt etwas, das viele unterschätzen: Lange Schwächephasen gehören dazu, weil in der Zwischenzeit nichts anderes für dich arbeitet.
Wie lang das werden kann, zeigt ein Gedankenspiel: Du kaufst im Januar 1980 eine Unze zum damaligen Fixing von 850 US-Dollar. Im Juli 1999 bekommst du dafür 252,80 US-Dollar, also rund 70 % weniger (LBMA, Stand: Oktober 2026). Auf deinen Einstandspreis in US-Dollar kommst du erst 2008 zurück. Rechnest du die Inflation heraus, dauert es bis 2025, bis dein Einsatz wieder dieselbe Kaufkraft hat. Das zeigt eine Auswertung im Magazin der LBMA. Zwischen 2011 und 2015 folgte eine weitere lange Schwächephase. Gemeint sind durchweg US-Dollar-Werte, wegen des Wechselkurses sah die Rechnung in D-Mark und Euro anders aus. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Welche Maßstäbe für so eine Beurteilung taugen, zeigt unser Beitrag dazu, woran du Stabilität messen kannst.
Ist Gold in jeder Krise sicher?
Nein. Der Goldpreis kann auch in einer Krise fallen, zum Beispiel wenn Anlegerinnen und Anleger zur Liquiditätsbeschaffung alles verkaufen, was sich verkaufen lässt. Im März 2020 war genau das zu beobachten: Gold verlor in sieben Handelstagen rund 12 %, bis April lag der Preis wieder über dem Stand vor dem Einbruch. Getragen hat damals vor allem, was vorher an Liquidität da war. Zweimal zuvor fiel Gold tiefer und brauchte länger: rund 30 % im Krisenjahr 2008. Nach dem Hoch von 1980 dauerte es fast zwei Jahrzehnte. Die Grafik stellt alle drei Episoden samt Erholungsdauer nebeneinander. Mehr dazu, wie sich Gold in scharfen Einbrüchen verhalten hat. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
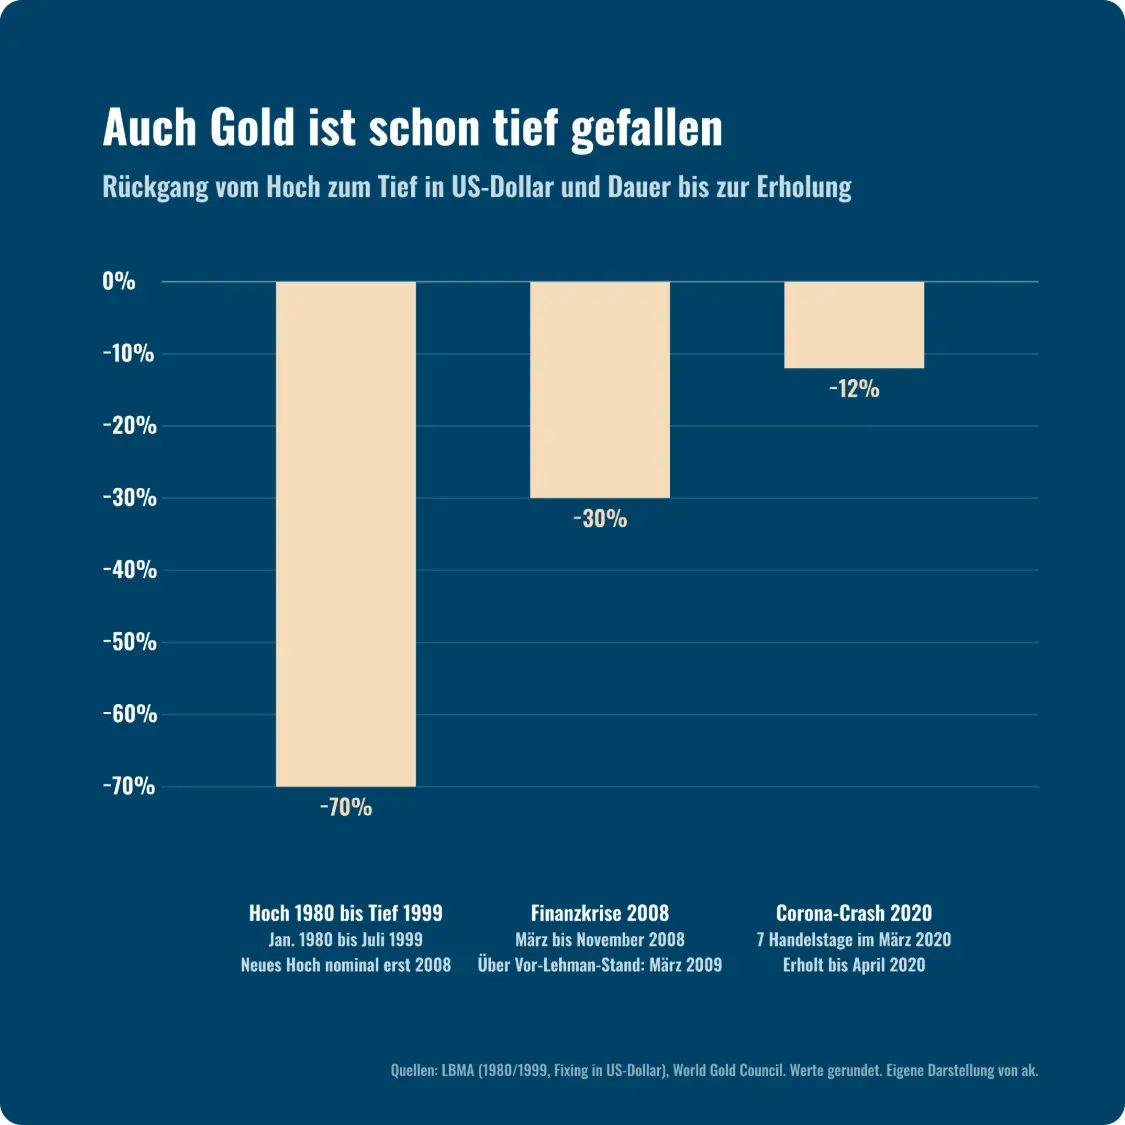
Rückgang vom Hoch zum Tief in US-Dollar und Dauer bis zur Erholung. In D-Mark und Euro verlief die Entwicklung 1980 bis 1999 wegen des Wechselkurses anders. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Quellen: LBMA, World Gold Council. Eigene Darstellung von ak.
Lässt sich die negative Korrelation von Gold zu Aktien nutzen?
Nur eingeschränkt. Eine dauerhaft negative Korrelation zu Aktien gibt es nicht, der Zusammenhang ist phasenabhängig: In ruhigen Phasen läuft Gold eher mit den Aktien, in scharfen Einbrüchen gegen sie, in starken Aufschwüngen wieder mit. Im März 2020 zeigte sich die Grenze besonders deutlich, als Gold in sieben Handelstagen rund 12 % verlor, weil es zur Liquiditätsbeschaffung verkauft wurde (World Gold Council, 19.03.2020). Bei Albrecht, Kitta & Co. messen wir solche Zusammenhänge mit Korrelationsanalysen und bauen die Aufteilung darauf auf, statt uns auf eine Faustregel zu verlassen. Gold kann einen Rückgang abfedern, mitfallen kann es auch.
Ist physisches Gold besser als ein Gold-ETC?
Das hängt davon ab, was du absichern willst, denn die Risiken sind verschieden. Physisches Gold bringt kein Emittentenrisiko mit, dafür Verwahrung, Versicherung und Spread. Ein Gold-ETC ist handelbar und braucht keinen eigenen Tresor, dafür trägst du das Emittentenrisiko. Am verwahrten Gold erwirbst du laut Prospekt der Emittentin kein Eigentum.
Welcher Weg zu dir passt, hängt an deinen Zielen und deiner Risikotragfähigkeit. Ehrlich dazugesagt. In Gesprächen hören wir das immer wieder: Für manche wirkt der greifbare Barren im Schließfach als Anker, der in turbulenten Phasen hilft, ruhig zu bleiben statt panisch zu verkaufen. In keiner Kostenaufstellung taucht dieser Wert auf.
Wie wir bei Albrecht, Kitta & Co. auf Gold im Gesamtvermögen schauen
Für uns beginnt die Goldfrage beim Gesamtvermögen und nicht beim Produkt. Wir machen mit dem ak. Optimizer, einem Baustein unserer Vermögen360-Analyse, dein Gesamtvermögen sichtbar, also Struktur, Kosten und Klumpenrisiken über alle Vermögenswerte hinweg. Daraus entwickeln wir die strategische Asset Allocation, passend zu deinen Zielen und deiner Risikotragfähigkeit.
Beim Gold wird das greifbar: Wer eine vermietete Wohnung in Hamburg und Anteile an der eigenen Firma hält, hat ein anderes Gesamtbild als jemand mit Depot und Liquidität. Zur Rechnung gehören bei größeren Vermögen auch Beteiligungen, Total Return Investments und Private Equity. Total Return Investments sind Strategien, die einen Ertrag unabhängig von der Marktrichtung anstreben.
In der Portfoliokonstruktion orientieren wir uns an den Prinzipien der modernen Portfoliotheorie (Markowitz) und messen mit Korrelationsanalysen, wie eng zwei Anlageklassen in der Vergangenheit zusammengelaufen sind. So wird sichtbar, ob zwei Bausteine, die verschieden aussehen, in schwachen Phasen trotzdem gemeinsam fallen. Wie sich Märkte künftig verhalten, sagt auch diese Analyse nicht voraus.
Dazu kommt Erfahrung: Unsere Berater haben Mandanten beispielsweise schon durch 2008 und durch 2020 begleitet und wissen, wie sich Disziplin in unruhigen Phasen auszahlt. Umgesetzt wird die Strategie bei uns ohne Transaktionsgebühren. Mehr über unsere Vermögensverwaltung.
Wie passt Gold in dein Vermögen?
Du weißt nicht genau, ob Gold in deinem Vermögen schon einen Platz hat oder wie groß er sein sollte? Dann lass uns darüber sprechen. Ein unverbindliches Erstgespräch kostet dich eine Stunde Zeit. Ein individuelles Mandat übernehmen wir in der Regel ab 1 Mio. €. Mit ak.digital legst du schon ab 25.000 € nach derselben Anlagephilosophie an, begleitet vom selben Team.
Das könnte dich auch interessieren
- Asset Allocation: Wie du dein Vermögen sinnvoll aufteilst
- Vermögen schützen im Kriegsfall: Was wirklich Bestand hat
- Was ist die stabilste Wertanlage?
- Was ist ein Depot und wie eröffnet man eines?
Häufige Fragen zu Gold als Geldanlage
Aus Sicht von Albrecht, Kitta & Co. kann Gold dein Vermögen breiter streuen, als Fundament eignet es sich kaum, weil der Ertrag allein aus der Differenz zwischen Kauf- und Verkaufspreis kommt. Real lag die Goldrendite von 1900 bis 2025 bei rund 1,3 % pro Jahr in US-Dollar (UBS/London Business School, Yearbook 2026, 03.03.2026). Ob sich eine Beimischung lohnt, hängt von deinen Zielen, deinem Anlagehorizont und deiner Risikotragfähigkeit ab. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Unsere Hausposition als unabhängige Vermögensverwaltung aus Hamburg ist eine Orientierungsspanne von 5 bis 10 % des Gesamtvermögens als Beimischung, also bezogen auf alle Vermögenswerte und nicht nur auf das Depot. Wie groß dieser Baustein im Einzelfall ausfällt, entscheidet sich im Gesamtbild deines Vermögens. Die Verbraucherzentralen kommen auf ähnliche Größenordnungen, meinen damit aber eine Obergrenze und nicht eine Zielgröße (Stand: 23.02.2026). Unsere Spanne stützt sich nicht auf diese Quelle. In jedem Fall gilt: Gold bringt keinen laufenden Ertrag.
Nicht zuverlässig. In 13 von 28 Jahren mit einer Inflation über 3 % lieferte Gold eine negative reale Rendite, über den Zeitraum 1900 bis 2025 bewahrte es die Kaufkraft aber (UBS/London Business School, Global Investment Returns Yearbook 2026, 03.03.2026). Für das Portfolio heißt das: Gold taugt als Beimischung, nicht als Inflationsversicherung. Unsere Hausfassung bei Albrecht, Kitta & Co. ist eine Orientierungsspanne von 5 bis 10 % des Gesamtvermögens, wobei sich die Größe im Einzelfall erst im Gesamtbild deines Vermögens entscheidet. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Allein nicht. Gold bringt keinen laufenden Ertrag, dein Ergebnis entsteht nur aus der Differenz zwischen Kauf- und Verkaufspreis. Über Jahrzehnte kann es unter dem Einstand liegen: Nach dem Hoch von 1980 dauerte es nominal bis 2008 und inflationsbereinigt bis 2025, bis der Einsatz wieder dieselbe Kaufkraft hatte (LBMA). Für Kapitalerhalt zählt bei uns deshalb das Gesamtbild aus Liquidität, Streuung über Anlageklassen und Zeithorizont. Gold ist darin ein Baustein, kein Ersatz für die Struktur.
Nein. Du erwirbst den verbrieften Anspruch auf Lieferung von einem Gramm Gold je Schuldverschreibung. Am verwahrten Gold erwirbst du laut Prospekt der Deutsche Börse Commodities GmbH vom 26.05.2026 „weder ein Eigentumsrecht noch ein Sicherungsrecht noch wirtschaftliches Eigentum“. Im Insolvenzfall der Emittentin fällt das Gold grundsätzlich in die Insolvenzmasse, das Emittentenrisiko bleibt also bestehen.
Das hängt von der Form ab. Physisches Gold im eigenen Tresor oder im Schließfach gehört dir, eine Bankenpleite ändert daran nichts. Ein Wertpapier in deinem Depot ist bei einer Insolvenz der Depotbank aussonderbar (§ 47 InsO), sofern dem Institut daran keine Sicherungsrechte zustehen. Das Emittentenrisiko des ETC bleibt davon unberührt: Wird die Emittentin zahlungsunfähig, fällt ihr Gold grundsätzlich in die Insolvenzmasse.
Bei Xetra-Gold fällt ein Depotentgelt von 0,025 % des Bestands pro Kalendermonat zuzüglich Umsatzsteuer an, also rund 0,3 % im Jahr vor Steuer (Prospekt der Deutsche Börse Commodities GmbH vom 26.05.2026). Depotgebühren deiner Bank und Handelskosten kommen dazu. Bei Euwax Gold II liegt die Gesamtkostenquote laut Factsheet vom Juli 2026 bei 0 %, Gebühren der Depotbank sind auch dort möglich.
Bei physischem Gold bleibt der Gewinn aus einem privaten Veräußerungsgeschäft außer Ansatz, wenn zwischen Anschaffung und Verkauf mehr als ein Jahr liegt (§ 23 Abs. 1 Satz 1 Nr. 2 EStG). Verkaufst du früher, bleibt der Gewinn trotzdem steuerfrei, solange dein Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 Euro liegt (§ 23 Abs. 3 Satz 5 EStG). Beim Kauf fällt auf Anlagegold keine Umsatzsteuer an (§ 25c UStG). Für Goldminen-ETFs und deren Dividenden gilt das alles nicht. Diese Angaben sind allgemeine Information nach dem Stand Oktober 2026 und keine Steuerberatung. Wie sich das in deinem Fall auswirkt, klärst du mit deiner Steuerberaterin oder deinem Steuerberater.
Nein. Schmuck besteht meist aus einer Legierung, 585er Gold enthält nur 58,5 % Feingold. Dazu kommen Verarbeitungs- und Handelsmarge, die beim Verkauf in der Regel nicht zurückkommen. Auch steuerlich gibt es einen Unterschied: Anlagegold ist nach § 25c UStG umsatzsteuerfrei, Goldschmuck nicht.
Dieser Beitrag dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Er ersetzt keine individuelle, auf deine persönliche Situation abgestimmte Beratung. Kapitalanlagen sind mit Risiken bis hin zum Totalverlust verbunden. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Die steuerlichen Angaben in diesem Beitrag sind allgemeine Information nach dem Stand Oktober 2026 und keine Steuerberatung. Wie sich das in deinem Fall auswirkt, klärst du am besten mit deiner Steuerberaterin oder deinem Steuerberater.






