

Stand: 9. Oktober 2026
Unsere Kernaussage (Stand: 9. Oktober 2026)
Unsere Portfoliomanager bei ak., der unabhängigen Vermögensverwaltung Albrecht, Kitta & Co. aus Hamburg, rechnen 2027 noch nicht mit Zinssenkungen. Die Zinswende nach oben ist aus unserer Sicht nicht vorbei. Der Energiepreisschock hat die Inflation in der Eurozone auf 3,8 % getrieben und sickert jetzt in die übrigen Preise durch. Trotzdem erwarten wir zum Jahresende tendenziell feste Aktienkurse, weil die Weltwirtschaft robuster ist als die Stimmung. Das größte Risiko für Anleger sehen wir aktuell in Frankreich.
Liebe Leserin, lieber Leser,
im Januar haben wir ein ruhiges Zinsjahr erwartet, doch dann kam der Krieg im Iran. Der folgende Energiepreisschock hat das Bild komplett gedreht. Heute steigen die Leitzinsen wieder. Die Aktienmärkte liegen trotzdem nicht weit unter ihren Rekorden. In diesem Marktausblick ordnen wir ein, was das für dein Vermögen bedeutet.
Eine kurze Zusammenfassung der wichtigsten Insights findest du in der Executive Summary.
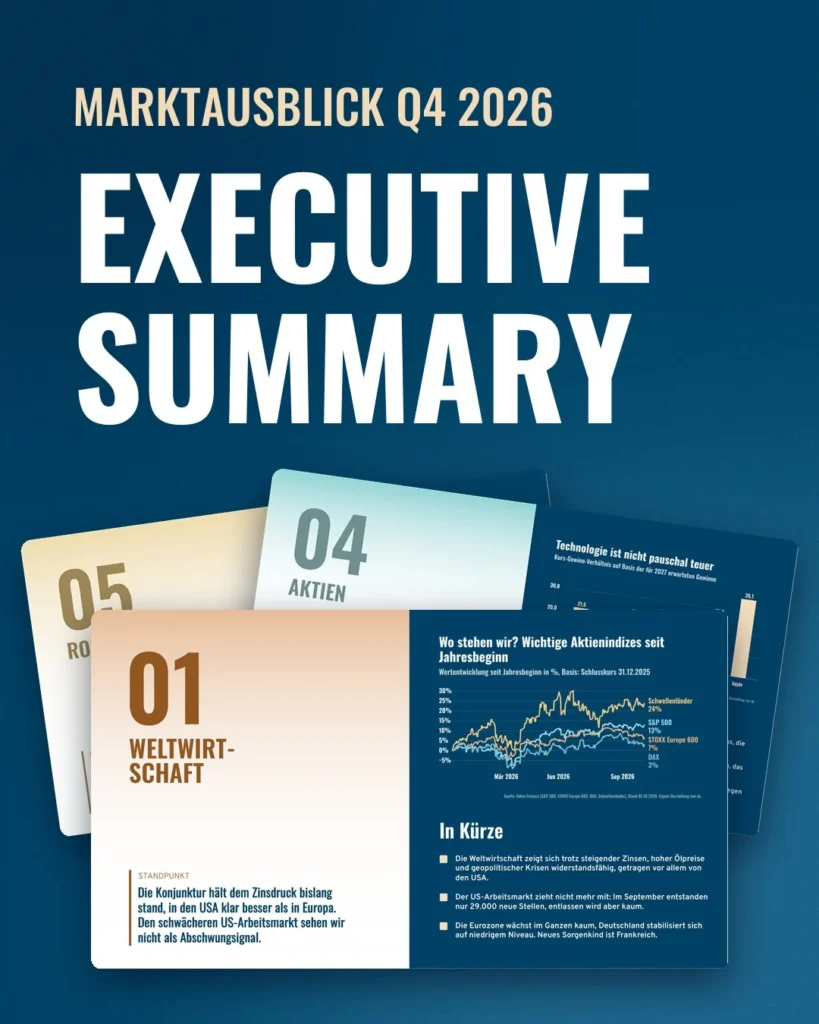
Marktausblick Q4 2026: Kürzer geht’s nicht
Die wichtigsten Chancen, Risiken und Strategien für das vierte Quartal 2026 aus unserer Sicht (Stand 9. Oktober 2026):
Chancen
- Die Weltwirtschaft zeigt sich trotz steigender Zinsen erstaunlich widerstandsfähig, vor allem die USA.
- Anleihen bieten wieder spürbare Renditen: Zehnjährige Bundesanleihen rentieren mit rund 3,5 %.
- Die Bewertungen der großen US-Technologie- und Plattformwerte sind gemessen an den erwarteten Gewinnen moderater, als ihr Kursstand vermuten lässt.
- Nach den US-Zwischenwahlen am 3. November ist ein starkes Jahresende möglich.
Risiken
- Die Inflation liegt in der Eurozone bei 3,8 % und dürfte vorerst hoch bleiben.
- Fed und EZB könnten die Zinsen weiter anheben.
- Frankreich gerät an den Anleihemärkten unter Druck: Der Renditeabstand zu Deutschland ist so groß wie seit der Euro-Schuldenkrise nicht mehr.
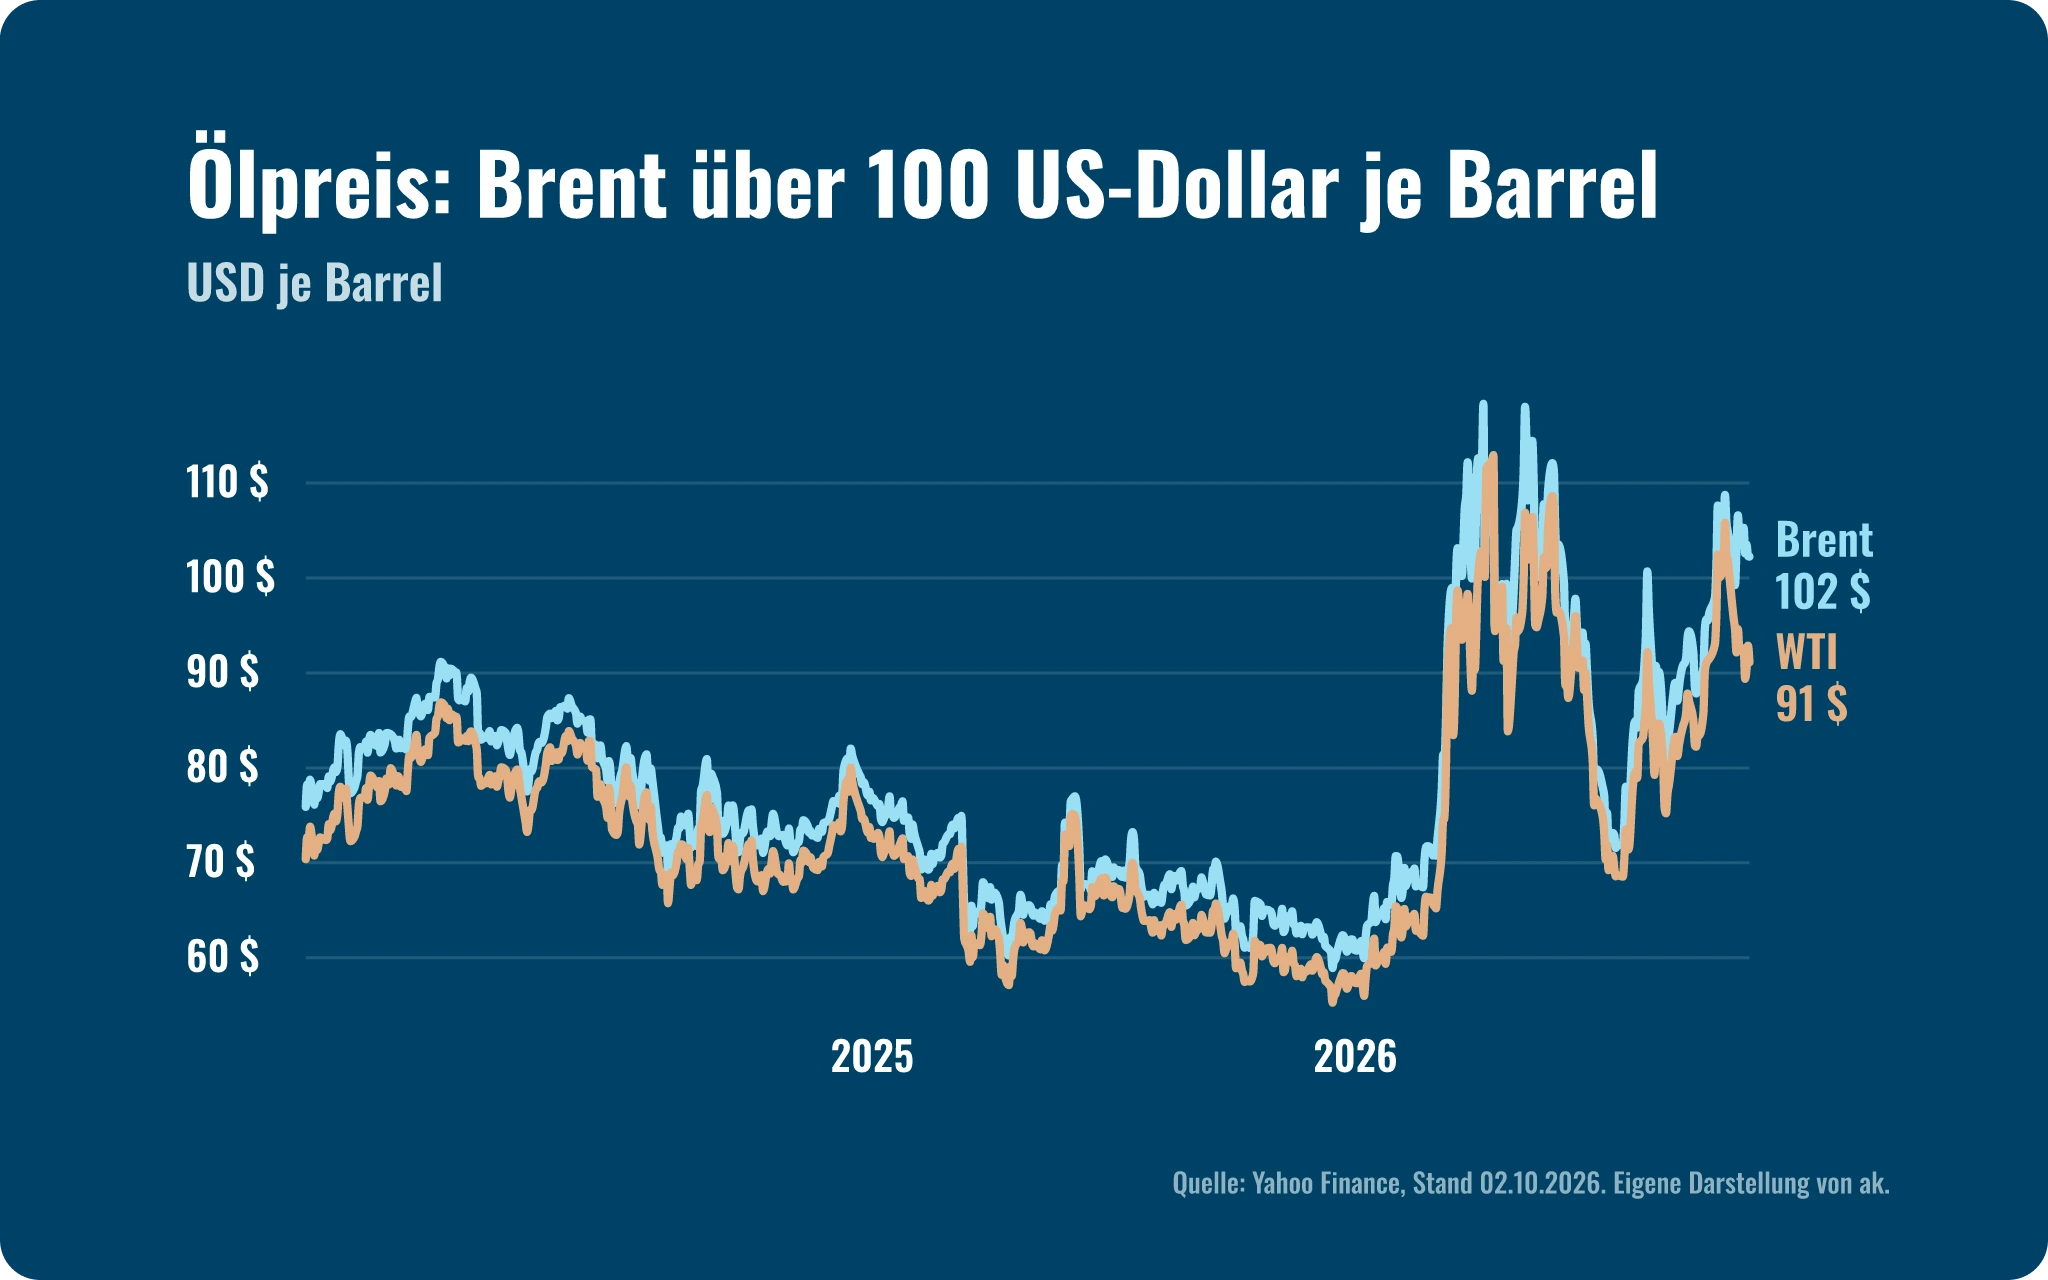
- Die Lage im Nahen Osten bleibt angespannt und hält den Ölpreis über 100 US-Dollar.
Strategien
- Anleihen: Wir setzen auf solide Emittenten, bleiben defensiv ausgerichtet, nutzen jedoch das höhere Zinsniveau schrittweise.
- Aktien: Die Mischung aus allen Regionen halten wir für sinnvoll, auch wenn gerade wieder mehr Kapital in die USA fließt. Zum Jahresende rechnen wir tendenziell mit festen Kursen.
- Rohstoffe: In unseren Portfolios bleibt Gold mit rund 5 bis 10 % der Stabilitätsanker, auch während der Korrektur.
- Und was noch? Bis zu den Zwischenwahlen rechnen wir mit Unruhe.
Dieser Marktausblick ist eine allgemeine Information und keine Anlageberatung oder Anlageempfehlung. Er berücksichtigt nicht deine persönlichen Verhältnisse. Jede Geldanlage ist mit Risiken verbunden. Kurse können schwanken, Verluste bis hin zum Totalverlust einzelner Anlagen sind möglich.
Expertentipp
Zum hohen Ölpreis sagt Michael Wittek, Direktor Portfoliomanagement bei ak.: „Die Wirtschaft ist einmal mehr viel flexibler und anpassungsfähiger als die Politik.“
Für uns heißt das: Einen festen Ölpreis, ab dem die Konjunktur kippt, sehen wir nicht.
Wo sehen wir die Märkte anders als viele?
1. Zinsen. Verbreitete Sicht: Einige Häuser erwarten 2027 wieder sinkende Leitzinsen (u. a. in einer n-tv-Expertenrunde vom 30.09.2026).
Unsere Sicht: Wir rechnen 2027 noch nicht mit Zinssenkungen. Die Fed könnte ihre Zielspanne noch auf 4,50 bis 4,75 % anheben, die EZB noch einen Schritt auf 2,75 % gehen.
2. Technologieaktien. Verbreitete Sorge: Mit mehr als einem Drittel Gewicht im S&P 500 ist Technologie ein Klumpenrisiko, also zu viel Gewicht auf wenigen Werten.
Unsere Sicht: Teuer ist nicht der ganze Sektor. Die sechs großen US-Technologie- und Plattformwerte Nvidia, Meta, Amazon, Alphabet, Microsoft und Apple kommen gemessen an den für 2027 erwarteten Gewinnen im Median auf ein Kurs-Gewinn-Verhältnis (KGV) von rund 23. Der gesamte S&P 500 liegt bei rund 22 (Bloomberg, Stand 8. Oktober 2026).
Das Gewicht kann sich abbauen, wenn andere Branchen aufholen. „Dazu braucht es jedoch keinen Crash“, sagt Michael Wittek.
3. Gold. Verbreitete Sicht: Die Kursziele vieler Häuser reichten im Spätsommer von rund 4.500 bis über 6.000 US-Dollar (Berliner Morgenpost, 23.09.2026).
Unsere Sicht: Uns interessiert weniger das kurzfristige Kursziel als die Rolle: Gold bleibt der Stabilitätsanker in unseren Portfolios.
01 Weltwirtschaft
Wie stark ist die Weltwirtschaft trotz steigender Zinsen?
Die Weltwirtschaft ist robuster als die Stimmung. Trotz steigender Zinsen, hoher Ölpreise und geopolitischer Krisen hält sich die globale Konjunktur aus unserer Sicht besser, als viele erwartet haben. Getragen wird das vor allem von den USA.
Nur der US-Arbeitsmarkt zieht nicht mehr mit. Im September kamen nur 29.000 neue Stellen hinzu, im Dreimonatsschnitt rund 51.000. Ein Warnsignal ist das aus unserer Sicht nicht: Die Arbeitslosenquote liegt bei 4,2 % und entlassen wird kaum.
Gebremst wird der Stellenaufbau nach Einschätzung einiger Volkswirte vor allem durch die geringere Zuwanderung, den Ruhestand der Babyboomer und Sparzwänge in der öffentlichen Verwaltung. Für die Fed dürfte der schwächere Arbeitsmarkt eher eine Erleichterung sein. Ein kräftiges Stellenplus hätte den Druck in Richtung einer weiteren Zinserhöhung im Oktober verstärkt.
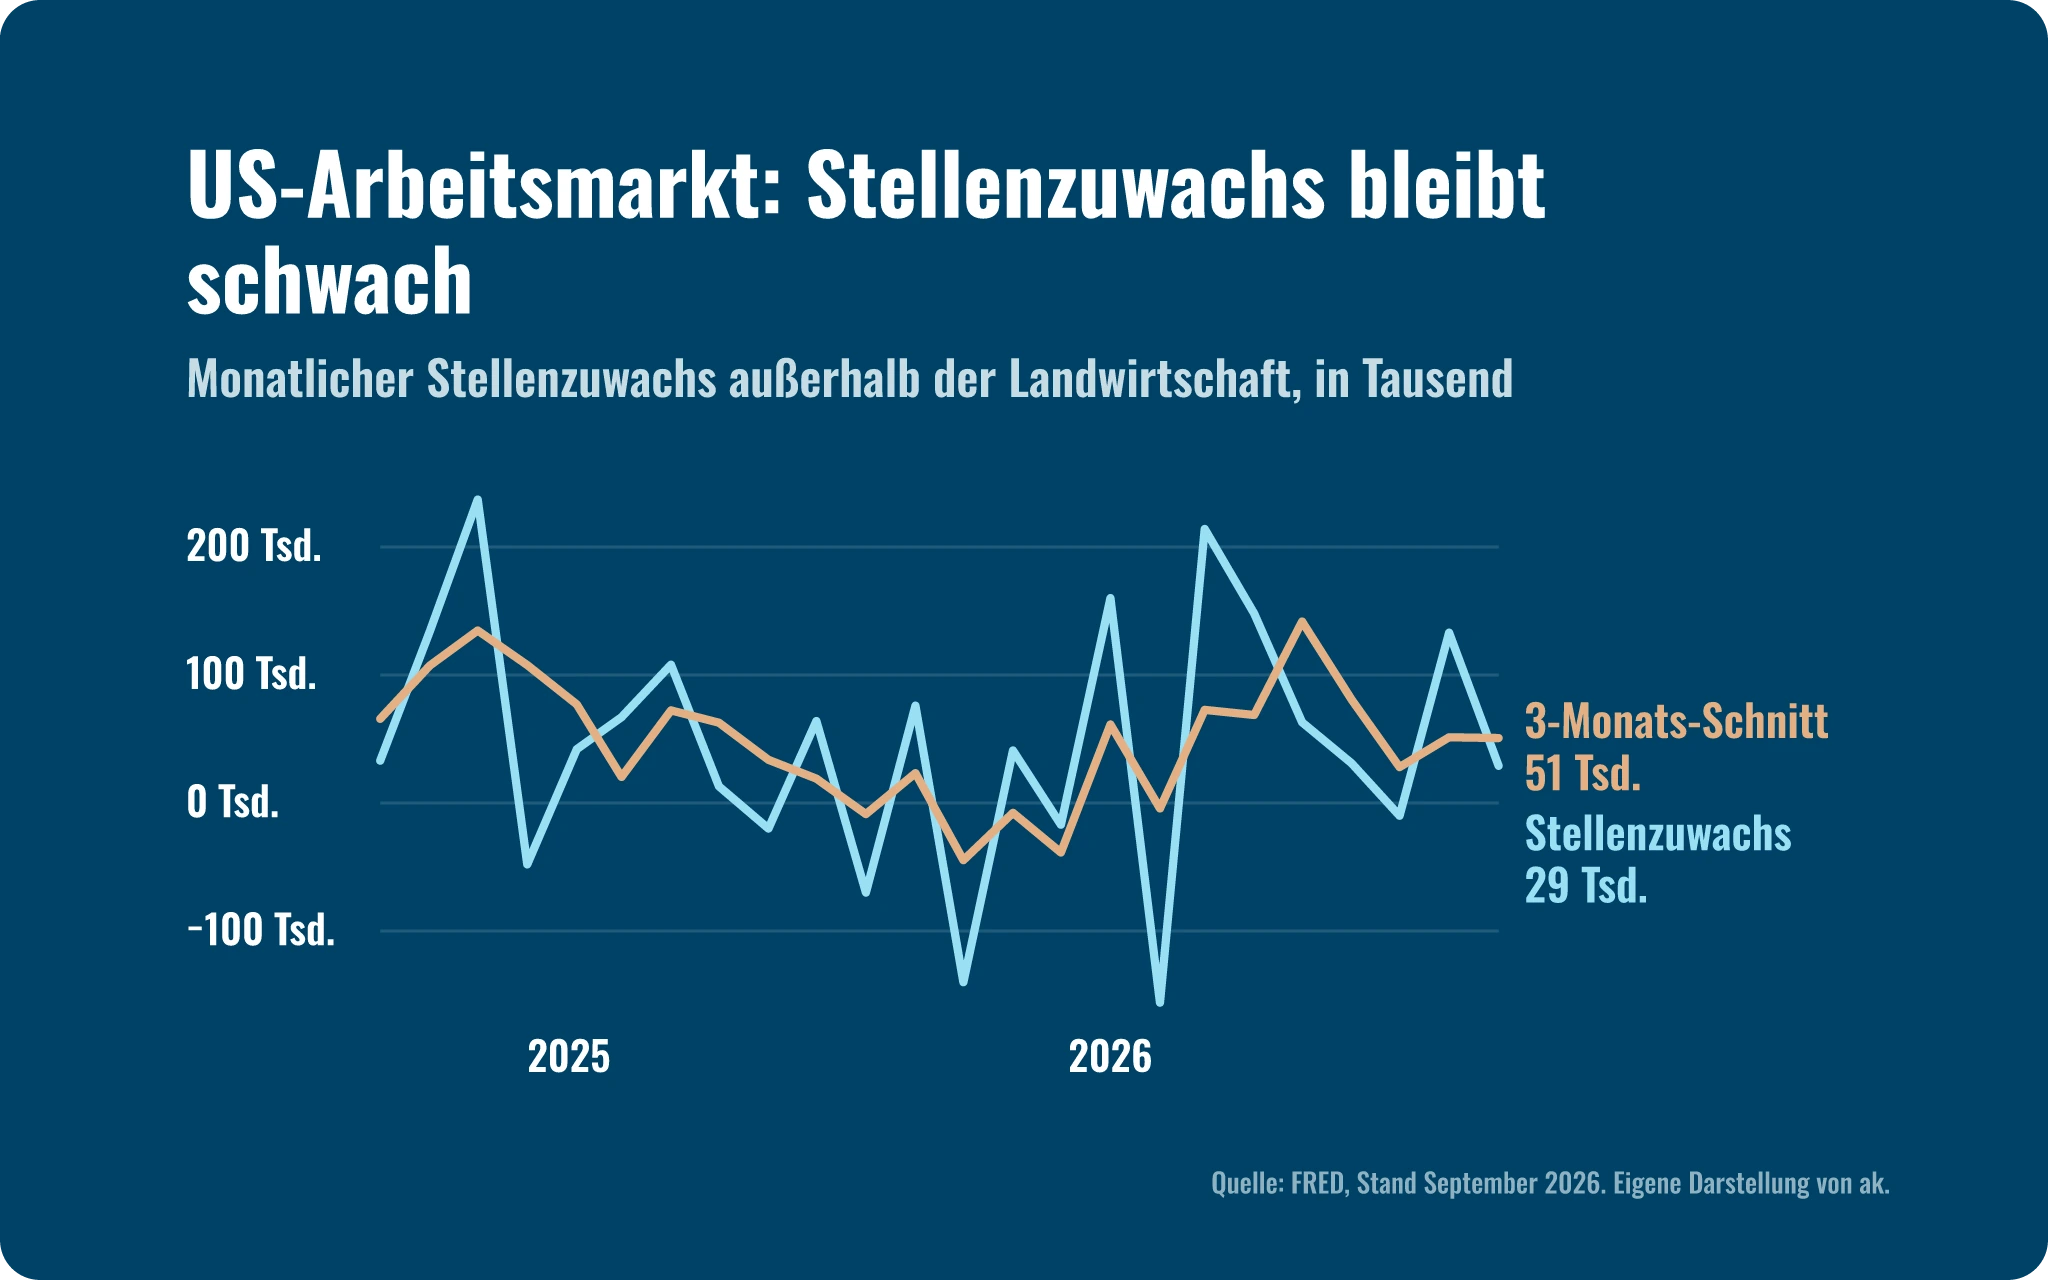
Daten zum Chart anzeigen
| Monat | Stellenzuwachs | 3-Monats-Schnitt |
|---|---|---|
| Okt 2025 | -140 Tsd. | -45 Tsd. |
| Nov 2025 | 41 Tsd. | -8 Tsd. |
| Dez 2025 | -17 Tsd. | -39 Tsd. |
| Jan 2026 | 160 Tsd. | 61 Tsd. |
| Feb 2026 | -156 Tsd. | -4 Tsd. |
| Mär 2026 | 214 Tsd. | 73 Tsd. |
| Apr 2026 | 148 Tsd. | 69 Tsd. |
| Mai 2026 | 63 Tsd. | 142 Tsd. |
| Jun 2026 | 31 Tsd. | 81 Tsd. |
| Jul 2026 | -10 Tsd. | 28 Tsd. |
| Aug 2026 | 133 Tsd. | 51 Tsd. |
| Sep 2026 | 29 Tsd. | 51 Tsd. |
Wie geht es Europa und Deutschland?
Wir denken, dass die Eurozone im Ganzen kaum wächst. Deutschland stabilisiert sich dagegen, wenn auch auf niedrigem Niveau. Das neue Sorgenkind heißt Frankreich (mehr dazu unter 03 Anleihen).
Für uns bleibt Europa Teil der Mischung aus allen Regionen. Beruhigt sich der Zinsanstieg, haben europäische Dividendenwerte aus unserer Sicht Nachholpotenzial. Mit stabileren Konjunkturaussichten könnte dann auch Kapital nach Europa zurückkehren, das nach unserer Einschätzung gerade in die USA fließt.
Unser Standpunkt zur Weltwirtschaft: Die Konjunktur hält dem Zinsdruck bislang stand, in den USA klar besser als in Europa. Den schwächeren US-Arbeitsmarkt sehen wir nicht als Abschwungsignal.
02 Geldpolitik
Steigen die Leitzinsen weiter?
Möglich: Wir halten weitere Zinserhöhungen für wahrscheinlicher als Senkungen. Bei der Fed sehen wir noch Spielraum bis zu einer Zielspanne von 4,50 bis 4,75 %. Die EZB könnte ihren Einlagesatz noch einmal auf 2,75 % anheben. Mit Zinssenkungen rechnen wir 2027 noch nicht. Der Grund ist die Inflation: Sie liegt in der Eurozone bei 3,8 % (September) und in den USA bei 3,4 % (August), also deutlich über dem 2%-Ziel.
Die US-Notenbank hat ihre Zielspanne im September einstimmig auf 3,75 bis 4,00 % angehoben, die erste Erhöhung seit 2023. Die EZB hat 2026 zweimal erhöht. Ihr Einlagesatz, also der Zins, den Banken für Geld bei der EZB bekommen, liegt seit September bei 2,50 %.
Die nächsten Entscheidungen fallen am 28. Oktober (Fed) und 29. Oktober (EZB).
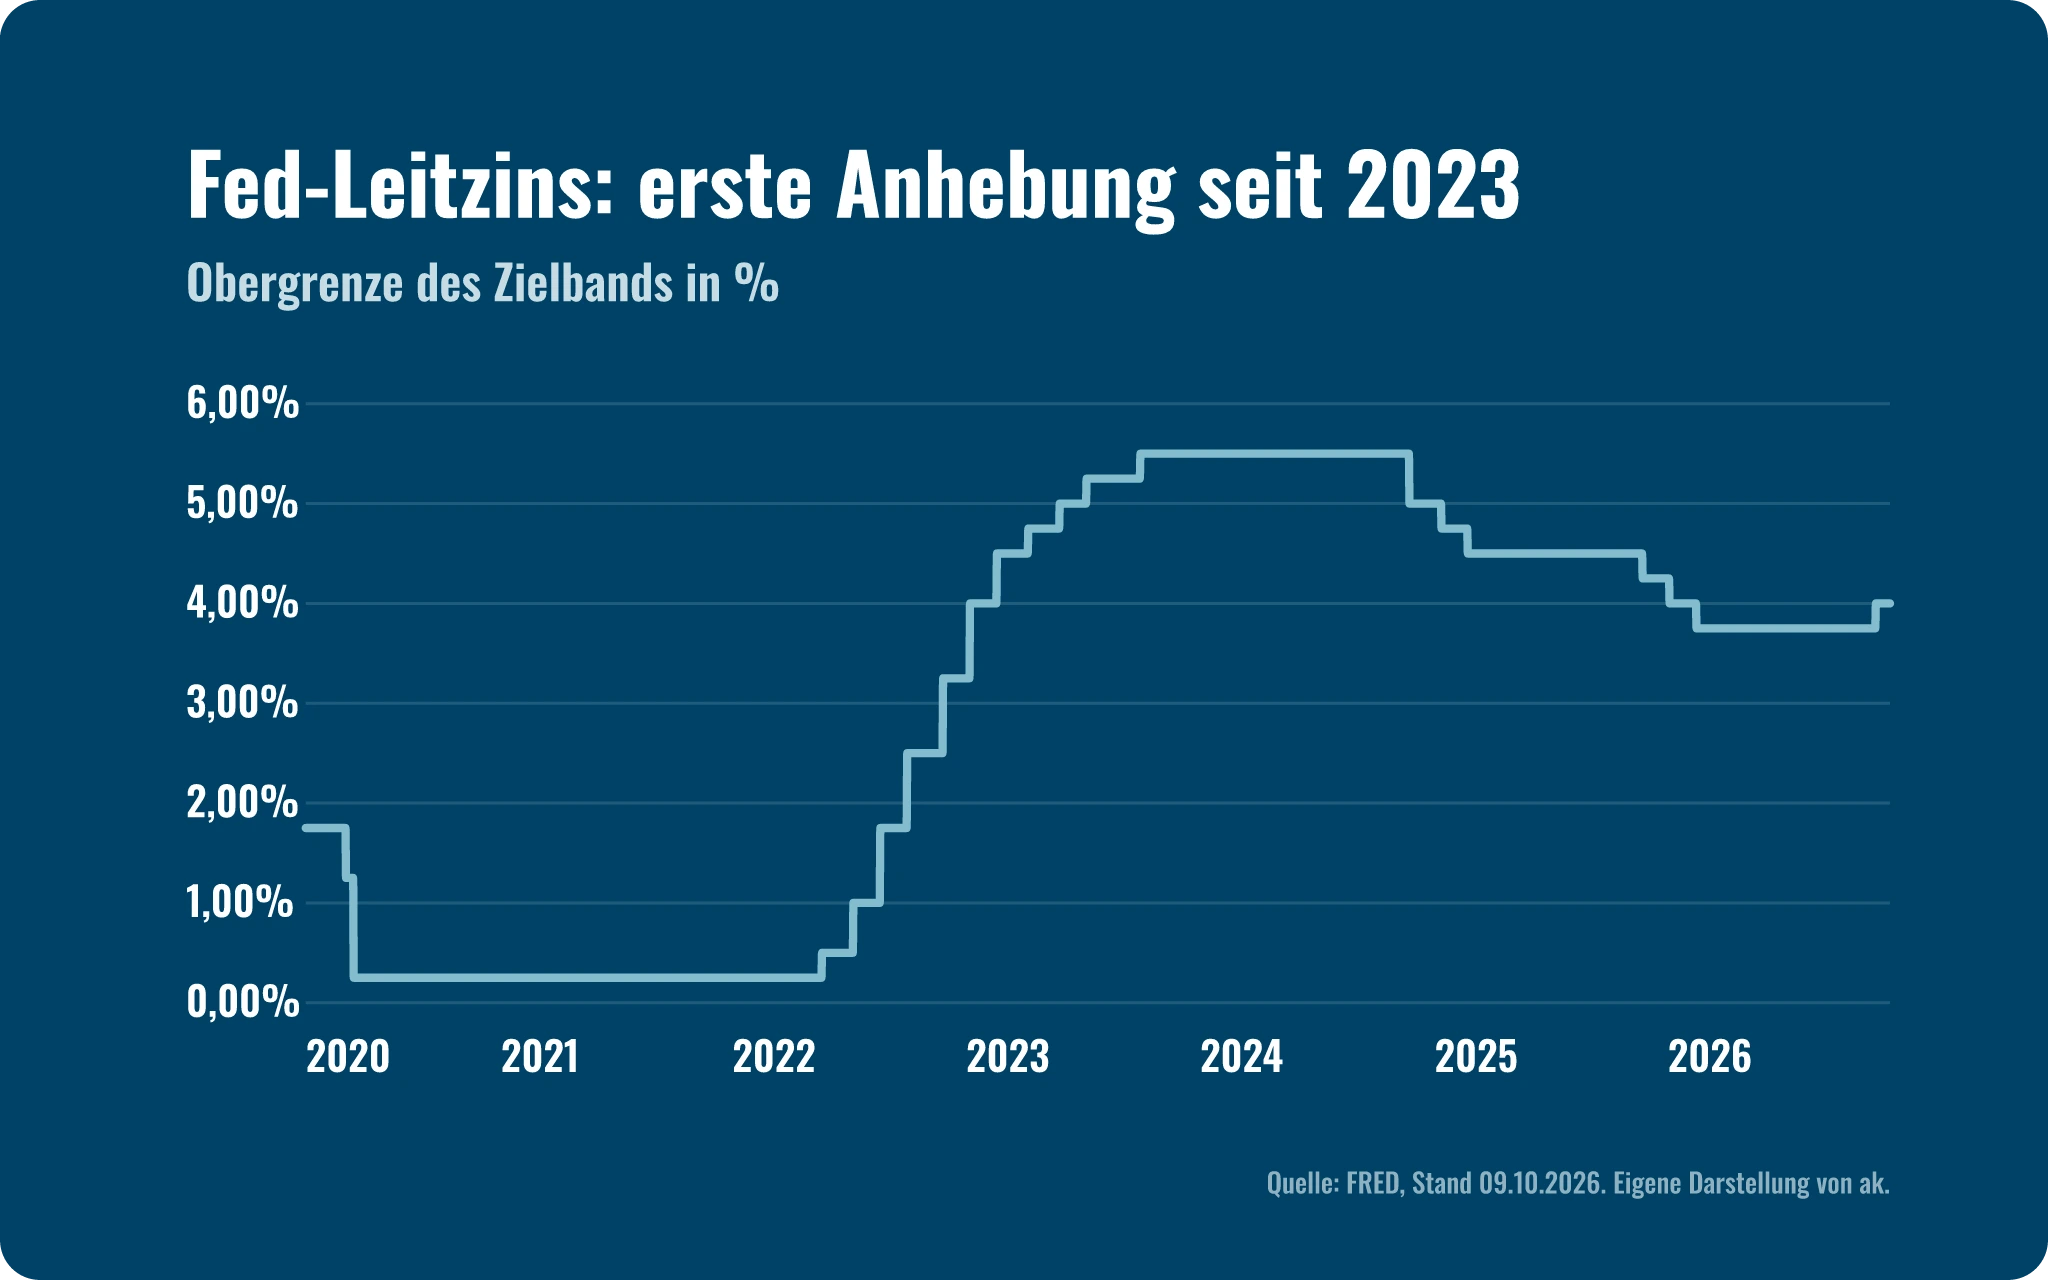
Daten zum Chart anzeigen
| Jahr (Jahresende, zuletzt aktueller Stand) | Fed-Leitzins (Obergrenze) |
|---|---|
| 2020 | 0,25 % |
| 2021 | 0,25 % |
| 2022 | 4,50 % |
| 2023 | 5,50 % |
| 2024 | 4,50 % |
| 2025 | 3,75 % |
| 09.10.2026 | 4,00 % |
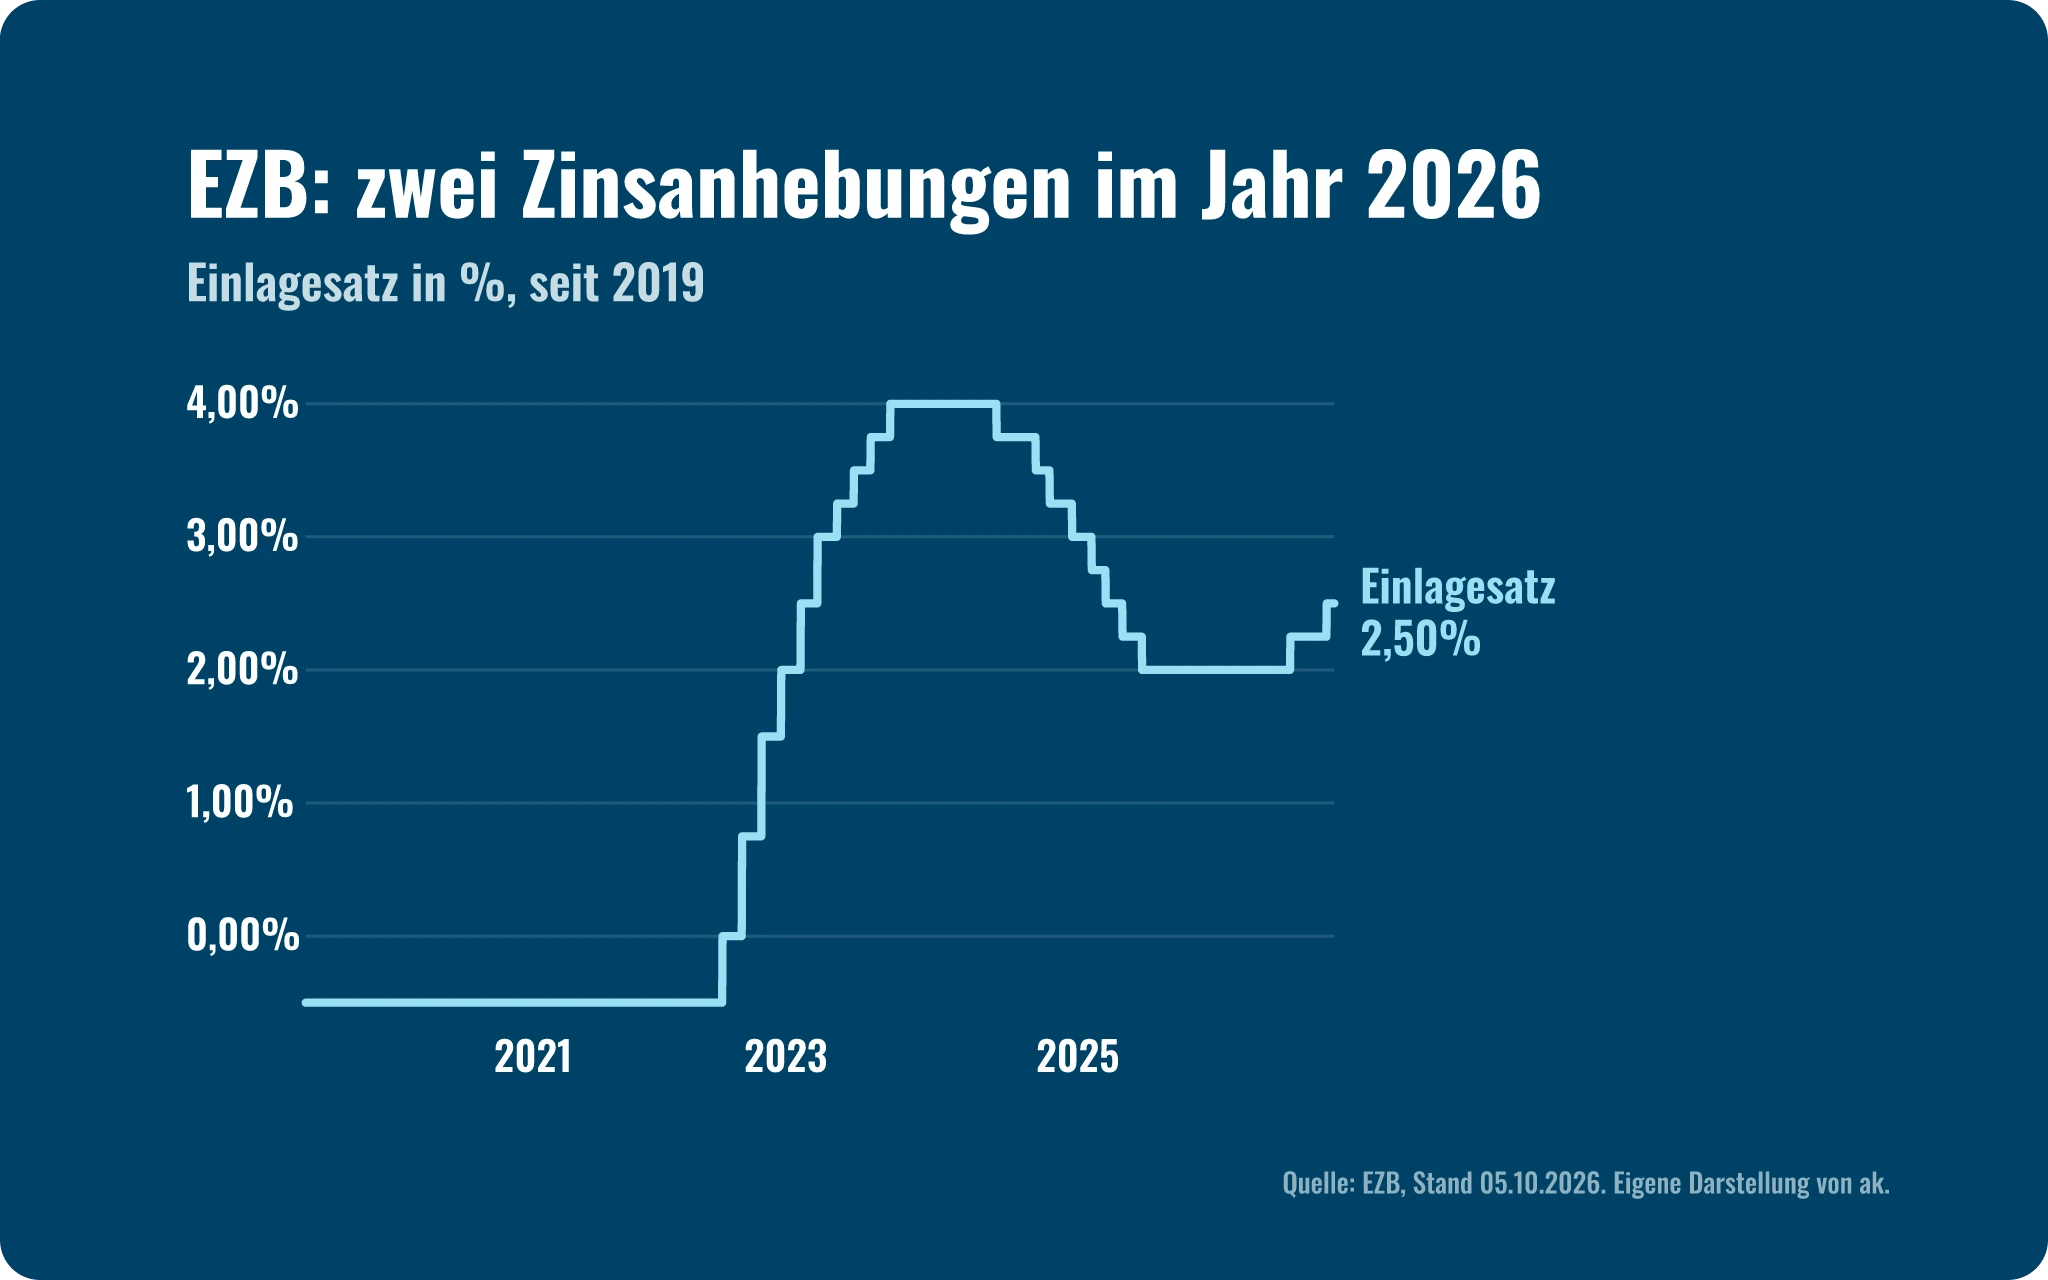
Daten zum Chart anzeigen
| Jahr (Jahresende, zuletzt aktueller Stand) | Einlagesatz |
|---|---|
| 2019 | -0,50 % |
| 2022 | 2,00 % |
| 2023 | 4,00 % |
| 2024 | 3,00 % |
| 2025 | 2,00 % |
| 05.10.2026 | 2,50 % |
Warum ist die Inflation zurück?
Die Inflation in der Eurozone ist vor allem wegen der Energie zurück: Die Energiepreise lagen im September 18,8 % über dem Vorjahr. Die Kerninflation, also die Teuerung ohne Energie und Lebensmittel, liegt bei 2,5 %.
Entwarnung bei der Inflation in der Eurozone sehen wir vorerst nicht. Bei Energie dürfte der Höhepunkt nach Einschätzung einiger Volkswirte zwar allmählich erreicht sein. Bei Dienstleistungen und Lebensmitteln zieht der Preisdruck aber nach. Die Erwartung für Januar ist eine Inflationsrate von 4 % (Stand Anfang Oktober 2026). Gründe sind das Auslaufen des deutschen Tankrabatts und die üblichen Tarifanpassungen bei Strom und Gas zum Jahresbeginn.
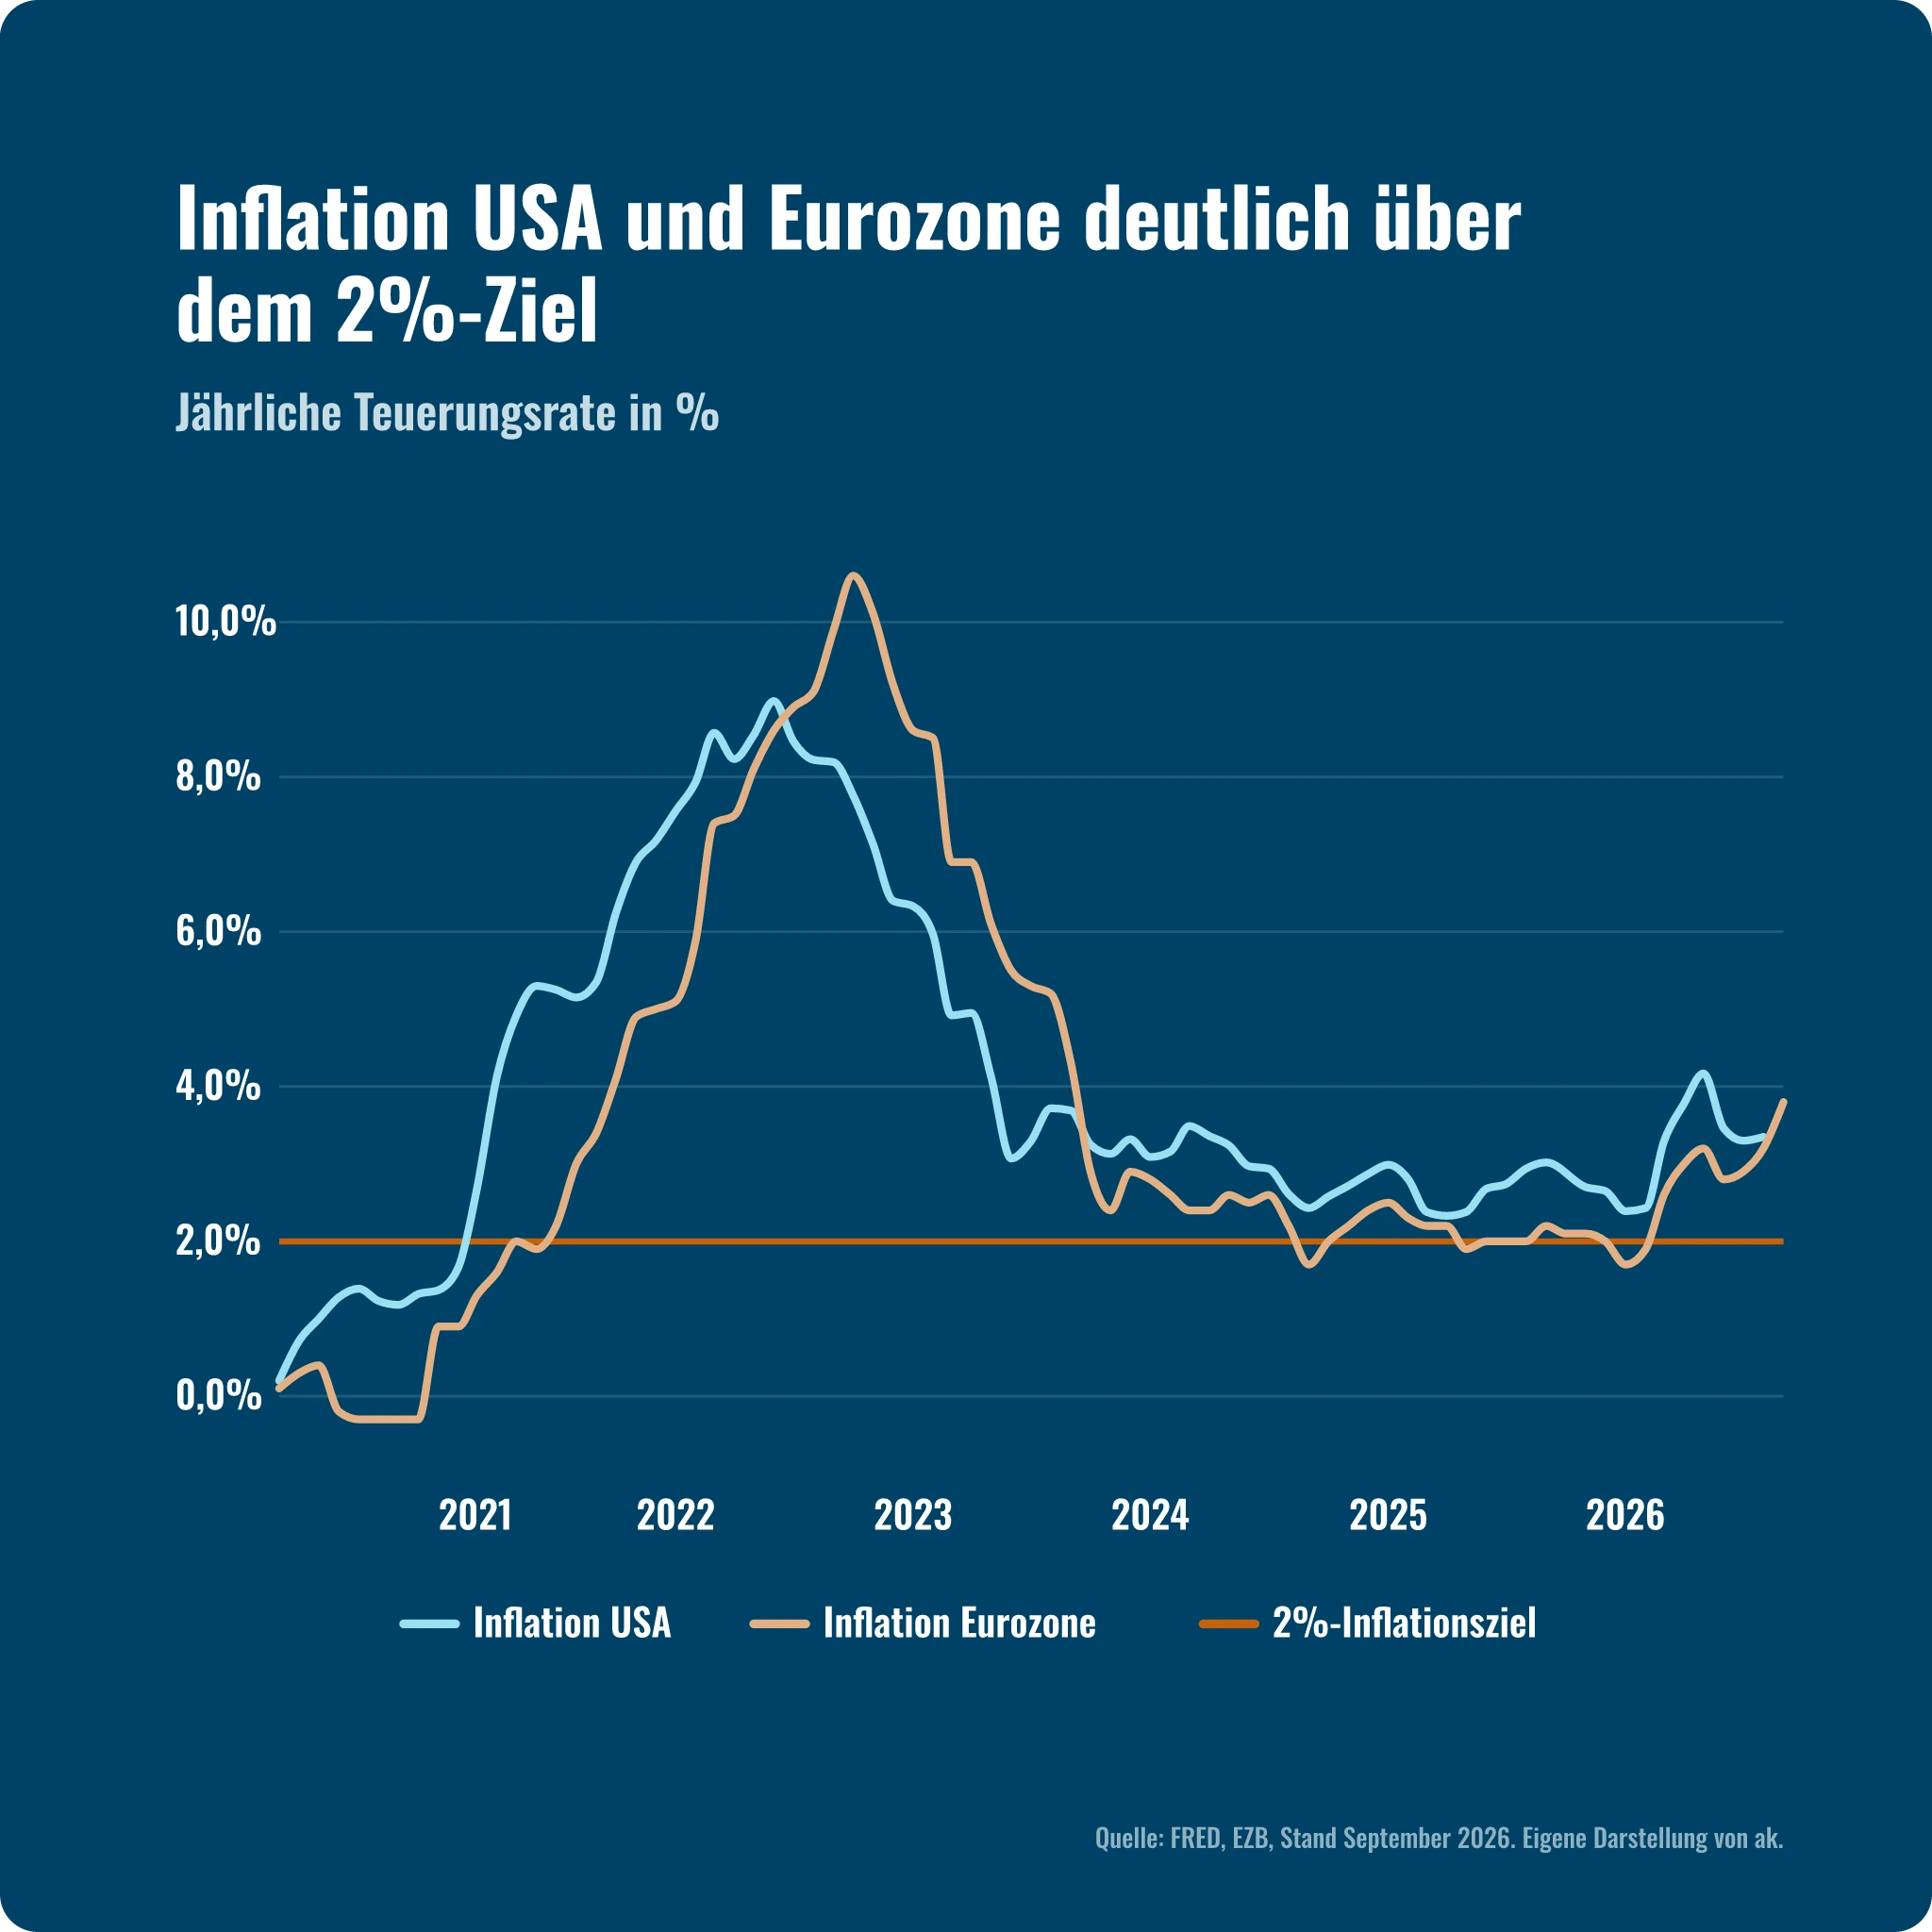
Daten zum Chart anzeigen
| Monat | Inflation USA | Inflation Eurozone |
|---|---|---|
| Dez 2020 | 1,3 % | -0,3 % |
| Dez 2021 | 7,2 % | 5,0 % |
| Dez 2022 | 6,4 % | 9,2 % |
| Dez 2023 | 3,3 % | 2,9 % |
| Dez 2024 | 2,9 % | 2,4 % |
| Dez 2025 | 2,6 % | 2,0 % |
| Sep 2026 | 3,8 % |
Unser Standpunkt zur Geldpolitik: Zinssenkungen erwarten wir 2027 noch nicht. Die Notenbanken bleiben wachsam, solange der Energiepreisschock in die übrigen Preise durchsickert.
03 Anleihen
Sind 5 % für US-Staatsanleihen und 3,5 % für Bundesanleihen jetzt attraktiv?
Aus unserer Sicht ja: Anleiherenditen sind so hoch wie seit Jahren nicht. Wir haben dieses Niveau genutzt. Zehnjährige US-Staatsanleihen erreichten am 30. September 5,29 %, den höchsten Stand seit 2002. Dreißigjährige liegen bei 5,63 %. Zehnjährige Bundesanleihen rentieren mit rund 3,5 %. Ende September waren es zeitweise 3,69 %, so viel wie seit über 15 Jahren nicht mehr.
Konkret haben wir die durchschnittliche Restlaufzeit in unseren Anleiheportfolios verlängert, also die Zeit bis zur Rückzahlung. Trotzdem bleiben wir defensiv ausgerichtet. So haben wir Spielraum, falls die Renditen weiter steigen. Positionen bauen wir deshalb nach und nach auf.
Wichtig für dich: Steigende Renditen bedeuten fallende Kurse bei bestehenden Anleihen. Wenn du bei deinen Anleihen gerade rote Zahlen siehst: Das ist bei steigenden Zinsen normal. Hältst du eine Anleihe bis zur Fälligkeit, bekommst du den Nennwert zurück, sofern der Schuldner zahlungsfähig bleibt. Das gilt für einzelne Anleihen. Anleihefonds haben keine feste Fälligkeit, deshalb können ihre Kurse länger unter Druck bleiben, sofern die Zinsen über Jahre hinweg steigen.
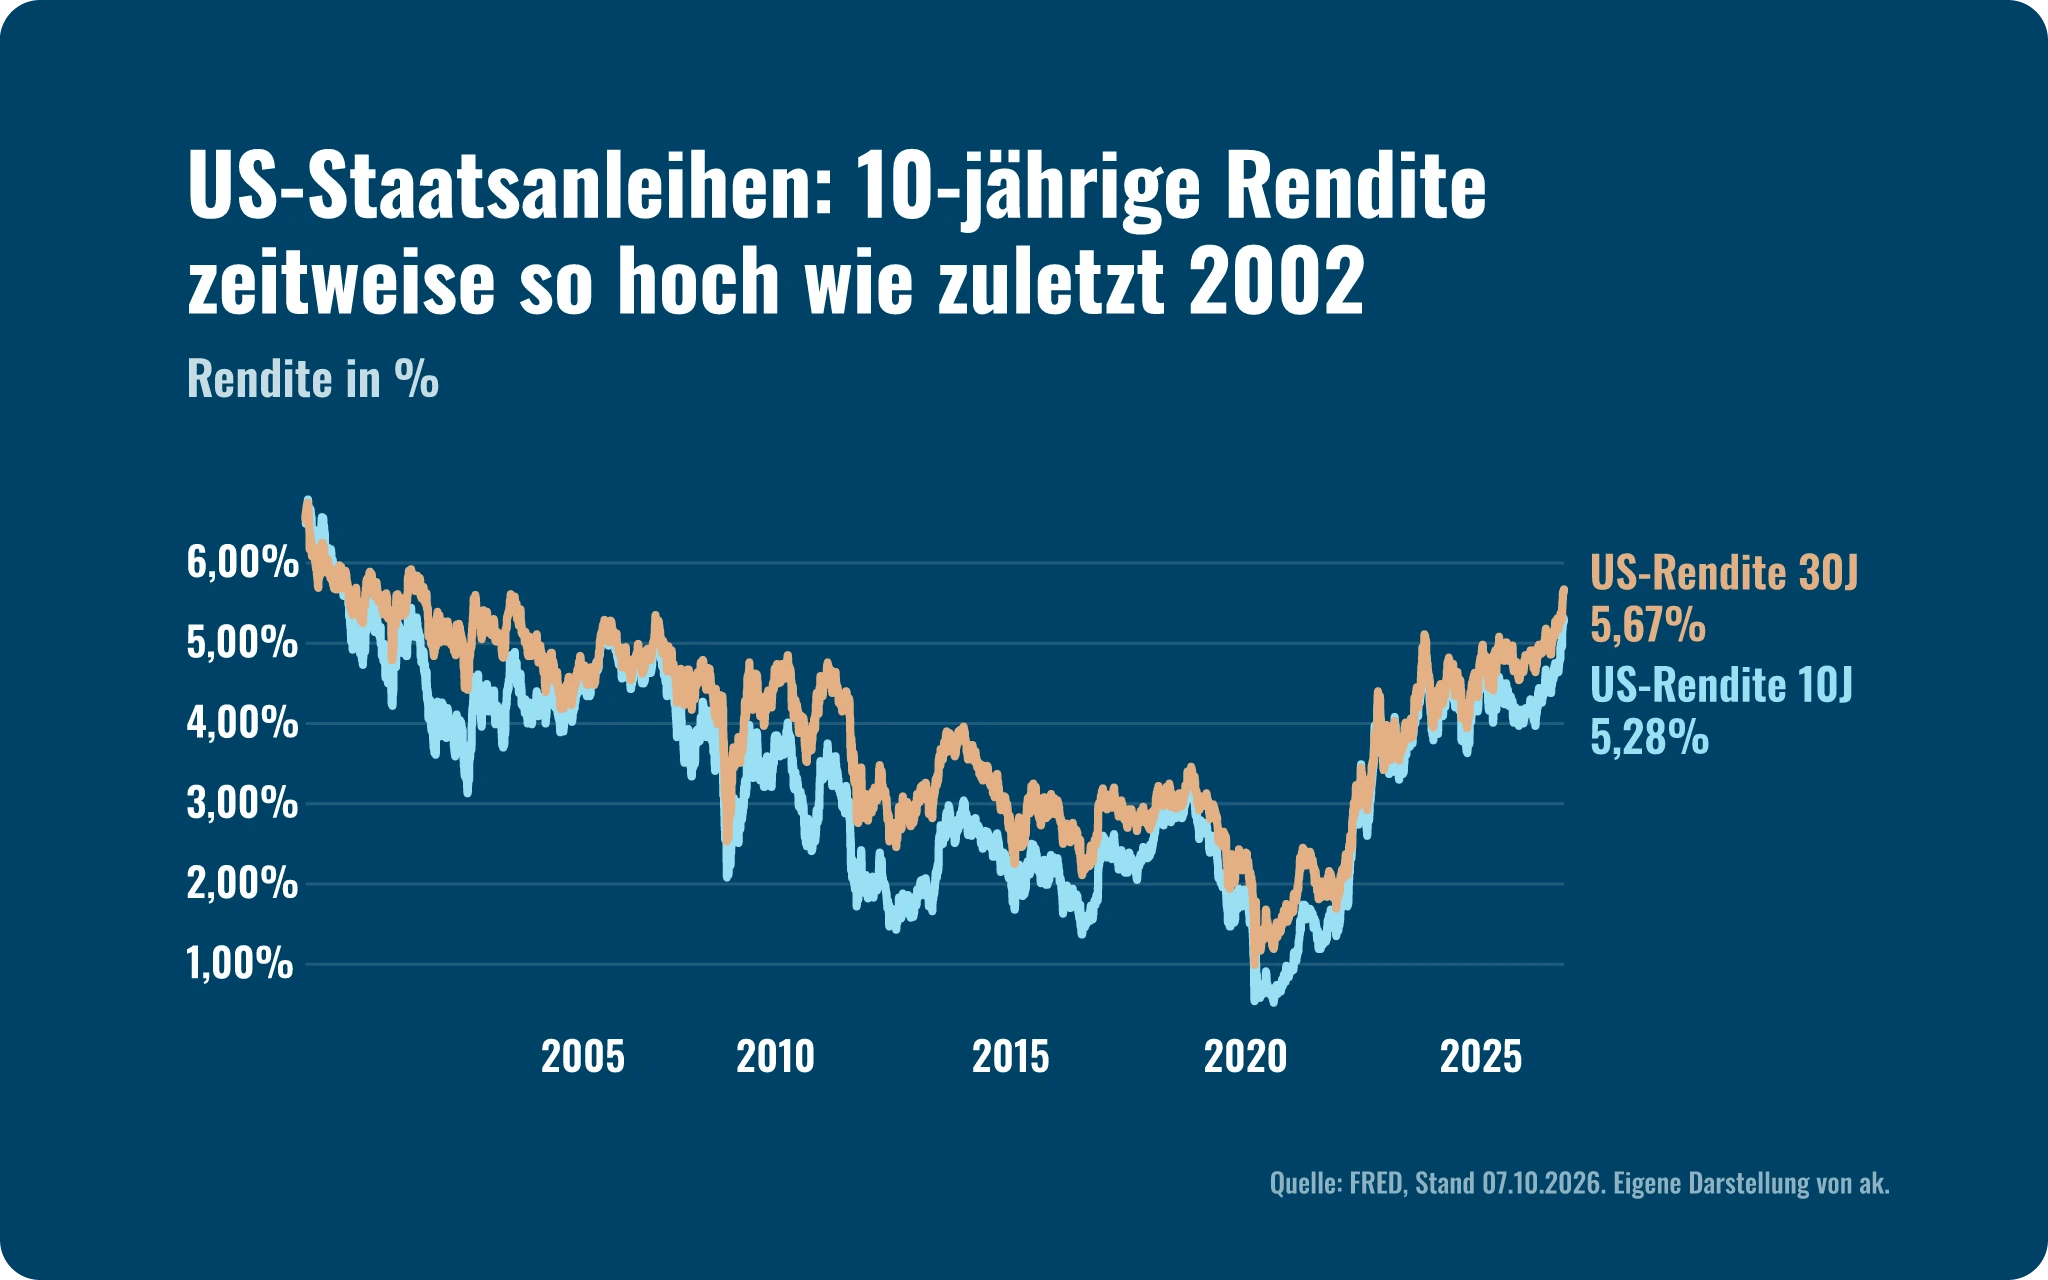
Daten zum Chart anzeigen
| Jahr (Jahresende, zuletzt aktueller Stand) | US-Rendite 10J | US-Rendite 30J |
|---|---|---|
| 2000 | 5,12 % | 5,46 % |
| 2001 | 5,07 % | 5,48 % |
| 2002 | 3,83 % | 5,03 % |
| 2003 | 4,27 % | 5,23 % |
| 2004 | 4,24 % | 4,86 % |
| 2005 | 4,39 % | 4,51 % |
| 2006 | 4,71 % | 4,81 % |
| 2007 | 4,04 % | 4,45 % |
| 2008 | 2,25 % | 2,69 % |
| 2009 | 3,85 % | 4,63 % |
| 2010 | 3,30 % | 4,34 % |
| 2011 | 1,89 % | 2,89 % |
| 2012 | 1,78 % | 2,95 % |
| 2013 | 3,04 % | 3,96 % |
| 2014 | 2,17 % | 2,75 % |
| 2015 | 2,27 % | 3,01 % |
| 2016 | 2,45 % | 3,06 % |
| 2017 | 2,40 % | 2,74 % |
| 2018 | 2,69 % | 3,02 % |
| 2019 | 1,92 % | 2,39 % |
| 2020 | 0,93 % | 1,65 % |
| 2021 | 1,52 % | 1,90 % |
| 2022 | 3,88 % | 3,97 % |
| 2023 | 3,88 % | 4,03 % |
| 2024 | 4,58 % | 4,78 % |
| 2025 | 4,18 % | 4,84 % |
| 07.10.2026 | 5,28 % | 5,67 % |
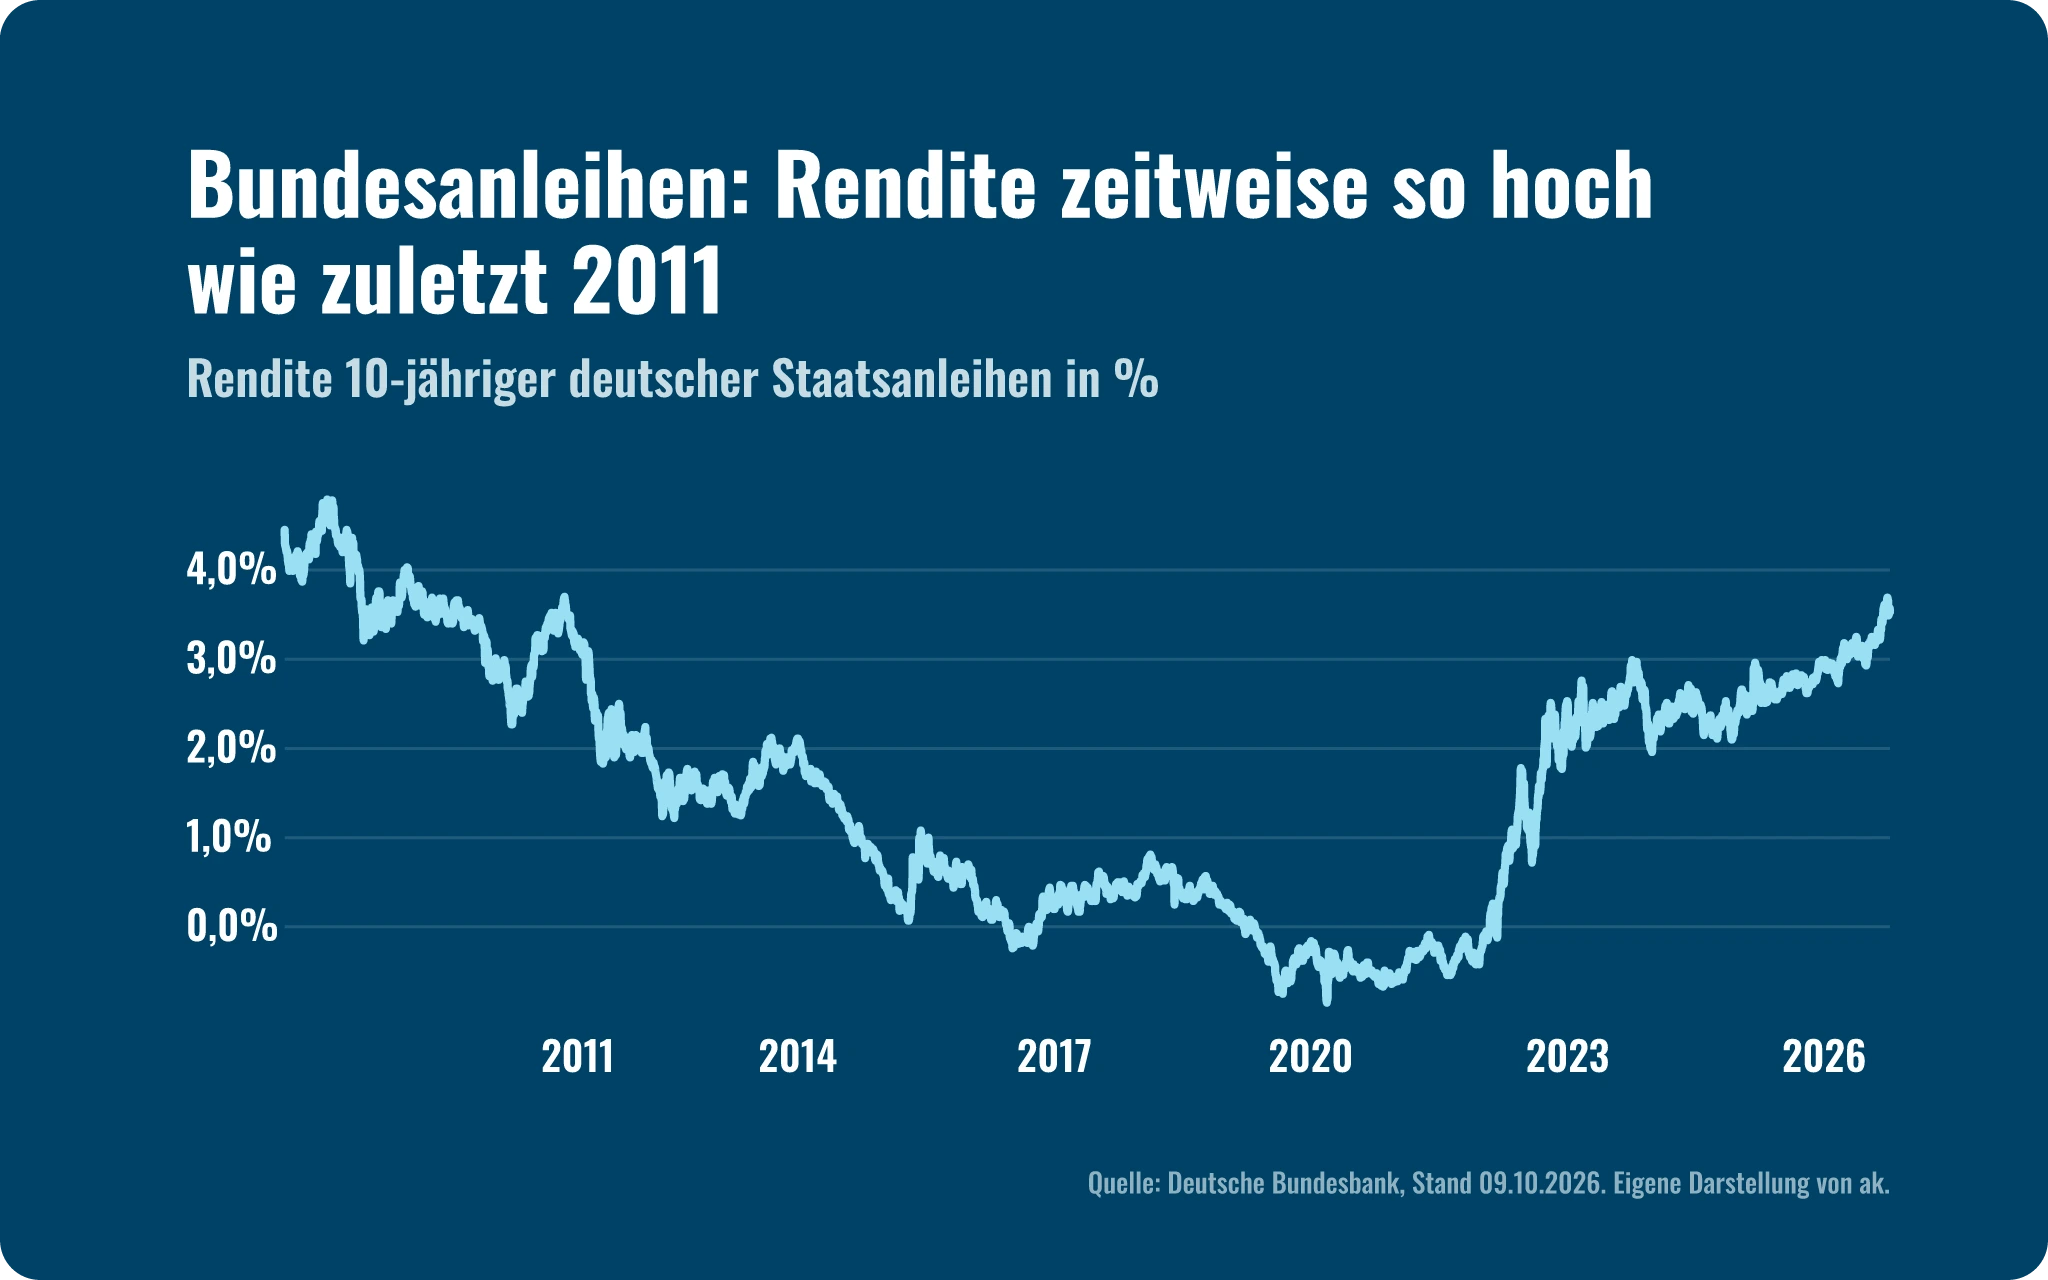
Daten zum Chart anzeigen
| Jahr (Jahresende, zuletzt aktueller Stand) | Rendite 10J Bund |
|---|---|
| 2008 | 3,3 % |
| 2009 | 3,6 % |
| 2010 | 3,2 % |
| 2011 | 2,0 % |
| 2012 | 1,4 % |
| 2013 | 2,1 % |
| 2014 | 0,6 % |
| 2015 | 0,7 % |
| 2016 | 0,2 % |
| 2017 | 0,5 % |
| 2018 | 0,2 % |
| 2019 | -0,2 % |
| 2020 | -0,6 % |
| 2021 | -0,2 % |
| 2022 | 2,5 % |
| 2023 | 2,1 % |
| 2024 | 2,4 % |
| 2025 | 2,9 % |
| 09.10.2026 | 3,5 % |
Warum ist Frankreich gerade das größte Risiko?
Die größte Gefahr am europäischen Anleihemarkt sehen wir aktuell in Frankreich. Der Renditeabstand (Spread) ist die Mehrrendite, die Anleger für französische statt deutsche Staatsanleihen verlangen. Bei zehnjährigen Anleihen ist er Anfang Oktober auf rund 140 Basispunkte gestiegen, also 1,4 Prozentpunkte (Bloomberg, Stand 2. Oktober 2026). So hoch war er zuletzt im Mai 2012, während der Euro-Schuldenkrise. Deren Höchststand lag im November 2011 bei rund 190 Basispunkten.
Frankreichs Staatsverschuldung liegt bei rund 118 % der Wirtschaftsleistung (Eurostat, Q1 2026). Einen schnellen Weg aus den Schulden sehen wir nicht: Reformen kommen kaum voran und das Wachstum ist schwach.
Das zeigt: Auch innerhalb der Eurozone ist Staatsanleihe nicht gleich Staatsanleihe. Bei Euro-Staatsanleihen zählt für uns die Qualität des Schuldners mehr als der letzte Zehntelprozentpunkt Rendite.
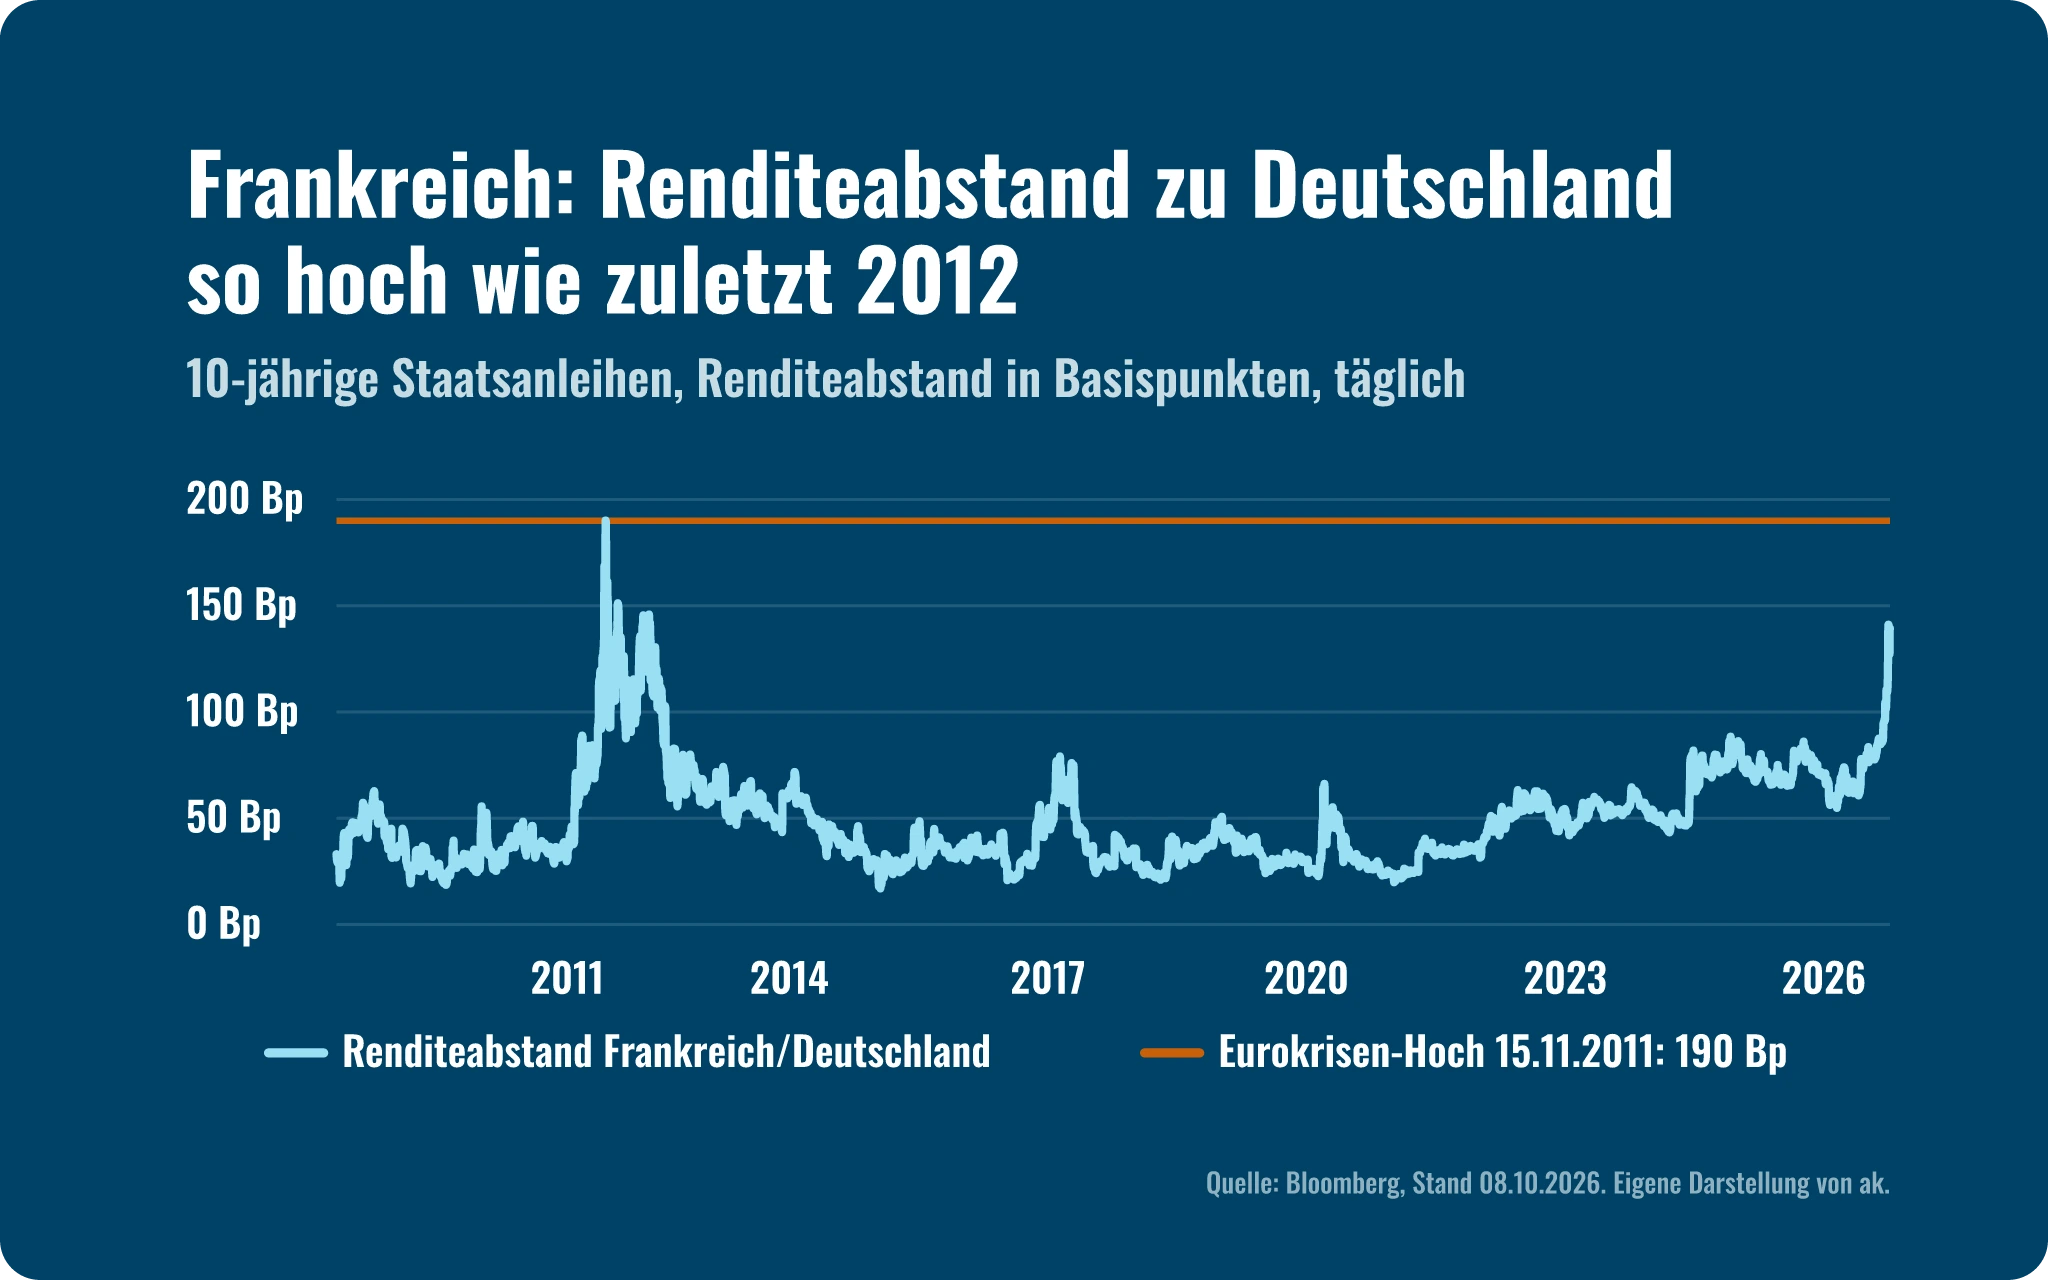
Daten zum Chart anzeigen
| Jahr (Jahresende, zuletzt aktueller Stand) | Renditeabstand Frankreich/Deutschland |
|---|---|
| 2008 | 46 Bp |
| 2009 | 21 Bp |
| 2010 | 40 Bp |
| 2011 | 132 Bp |
| 2012 | 68 Bp |
| 2013 | 63 Bp |
| 2014 | 28 Bp |
| 2015 | 36 Bp |
| 2016 | 48 Bp |
| 2017 | 36 Bp |
| 2018 | 47 Bp |
| 2019 | 30 Bp |
| 2020 | 23 Bp |
| 2021 | 38 Bp |
| 2022 | 54 Bp |
| 2023 | 54 Bp |
| 2024 | 83 Bp |
| 2025 | 71 Bp |
| 08.10.2026 | 139 Bp |
Was ist mit Unternehmensanleihen und High Yield?
Bei Unternehmensanleihen und besonders bei High Yield bleiben wir zurückhaltend. High Yield Investments sind Anleihen von Unternehmen mit schwächerer Bonität. Für uns gilt hier gerade „aktive Langeweile“: So nennen wir den bewussten Verzicht auf zusätzliche Risikoaufschläge, solange sie das Risiko nicht ausgleichen. Die Aufschläge für Euro-High-Yield sind seit Juli zwar von 248 auf 329 Basispunkte gestiegen. Für das zusätzliche Ausfallrisiko reicht uns das aber noch nicht.
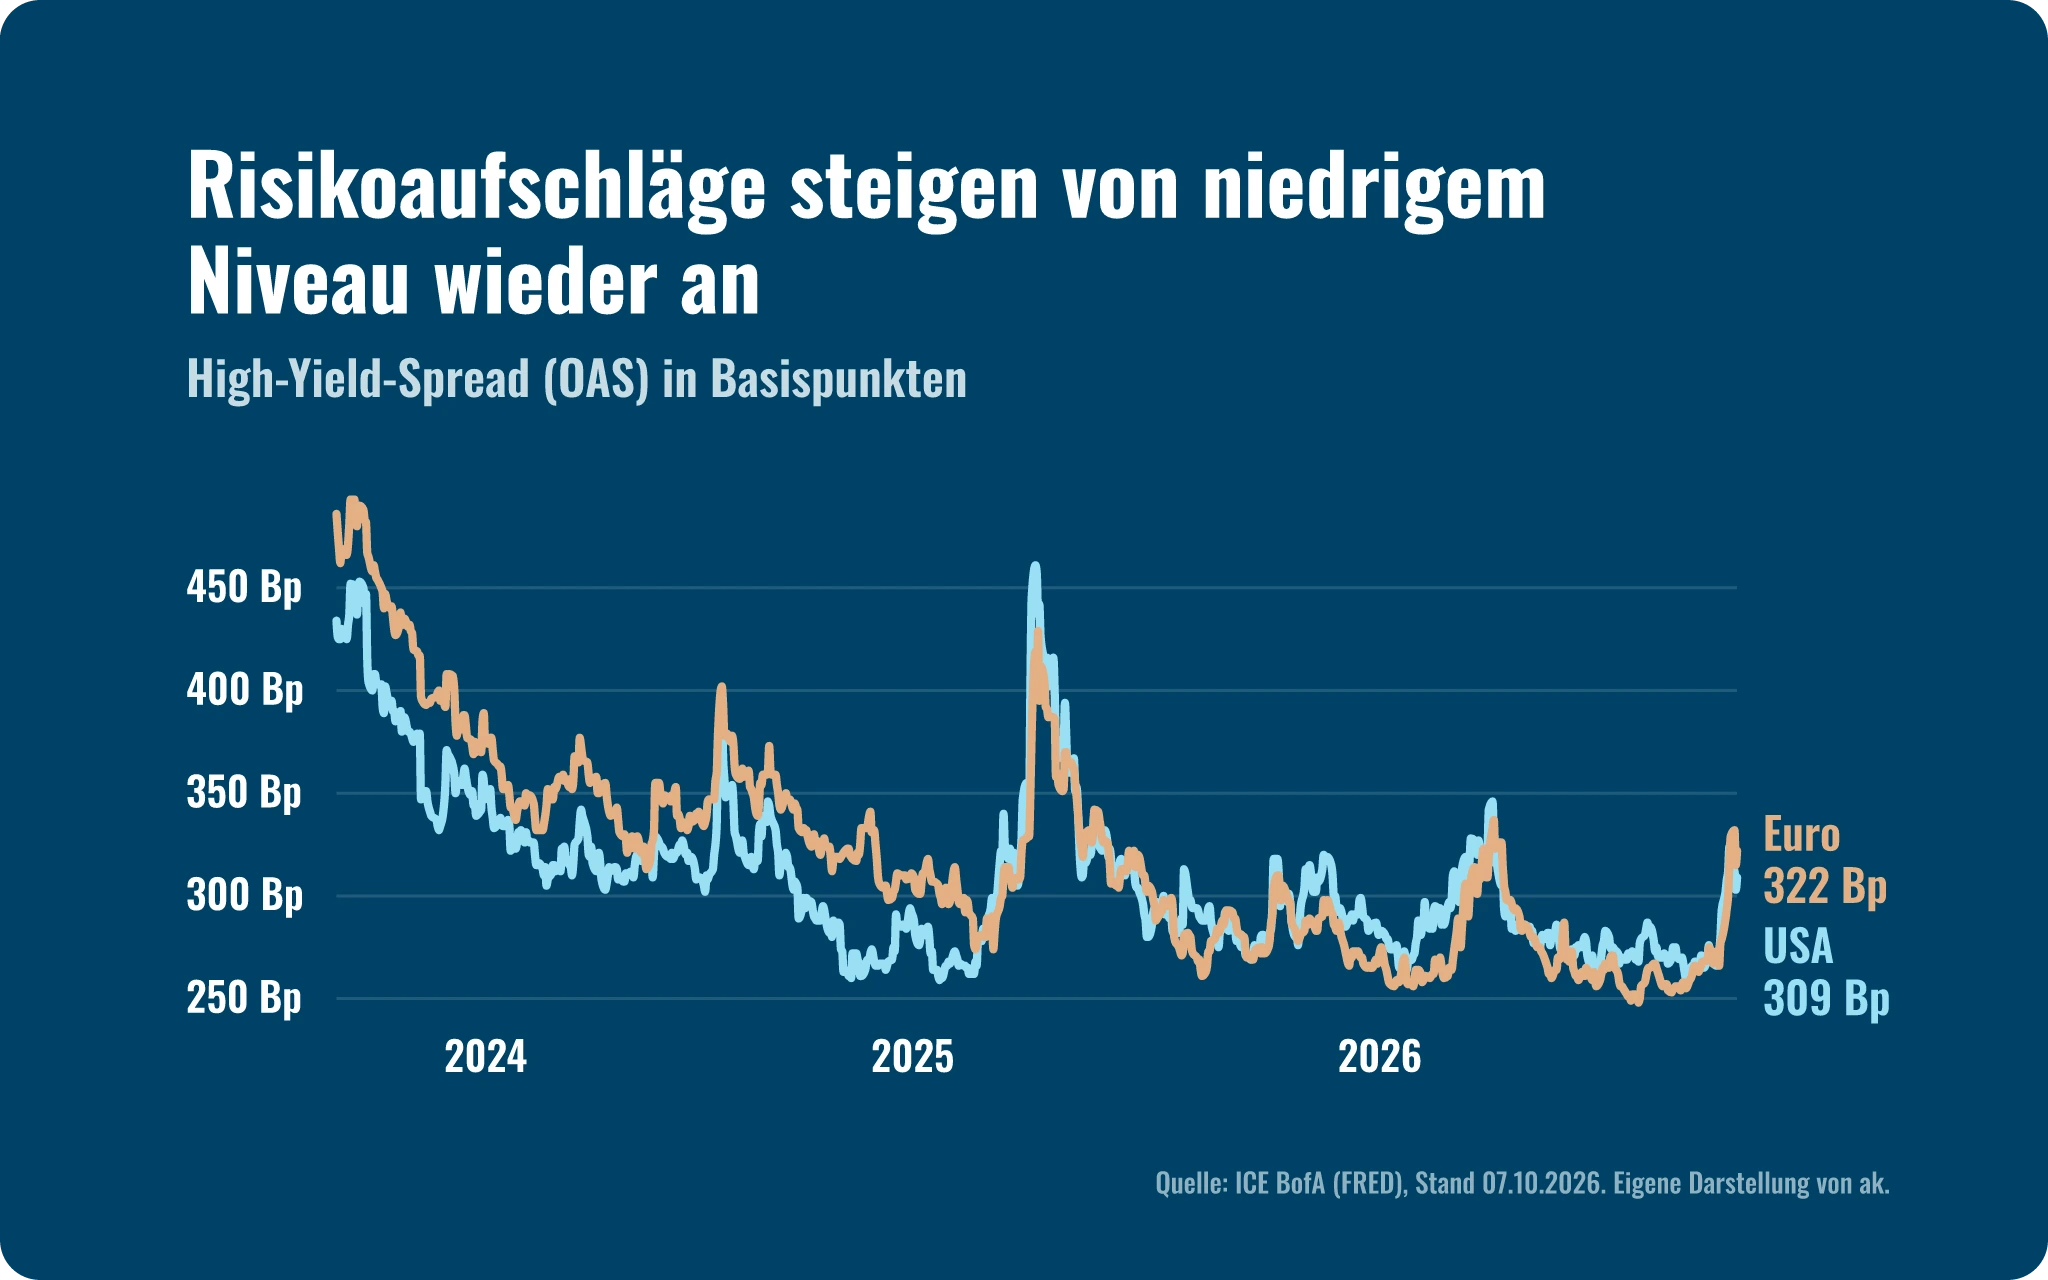
Daten zum Chart anzeigen
| Monat (Monatsende) | USA | Euro |
|---|---|---|
| Nov 2025 | 292 Bp | 287 Bp |
| Dez 2025 | 281 Bp | 270 Bp |
| Jan 2026 | 288 Bp | 264 Bp |
| Feb 2026 | 312 Bp | 274 Bp |
| Mär 2026 | 328 Bp | 337 Bp |
| Apr 2026 | 283 Bp | 280 Bp |
| Mai 2026 | 274 Bp | 273 Bp |
| Jun 2026 | 275 Bp | 270 Bp |
| Jul 2026 | 285 Bp | 265 Bp |
| Aug 2026 | 263 Bp | 259 Bp |
| Sep 2026 | 312 Bp | 300 Bp |
| 07.10.2026 | 309 Bp | 322 Bp |
Unser Standpunkt zu Anleihen: Die Renditen sind attraktiv wie lange nicht. Eine defensive Ausrichtung bleibt trotzdem richtig, weil Frankreich das Potenzial hat, die ganze Eurozone zu verunsichern.
04 Aktien
Warum steigen die Kurse trotz steigender Zinsen?
Aus unserer Sicht halten Gewinne und Kurse dem Zinsanstieg bislang stand, weil höhere Inflation vielen Unternehmen Preiserhöhungen erlaubt. Häufig gilt Inflation als Belastung für Unternehmen. Derzeit können viele ihre Margen über höhere Preise aber halten oder sogar ausbauen. Seit Jahresbeginn liegt der S&P 500 rund 12,8 % im Plus, der DAX rund 3 % (Stand 2. Oktober).
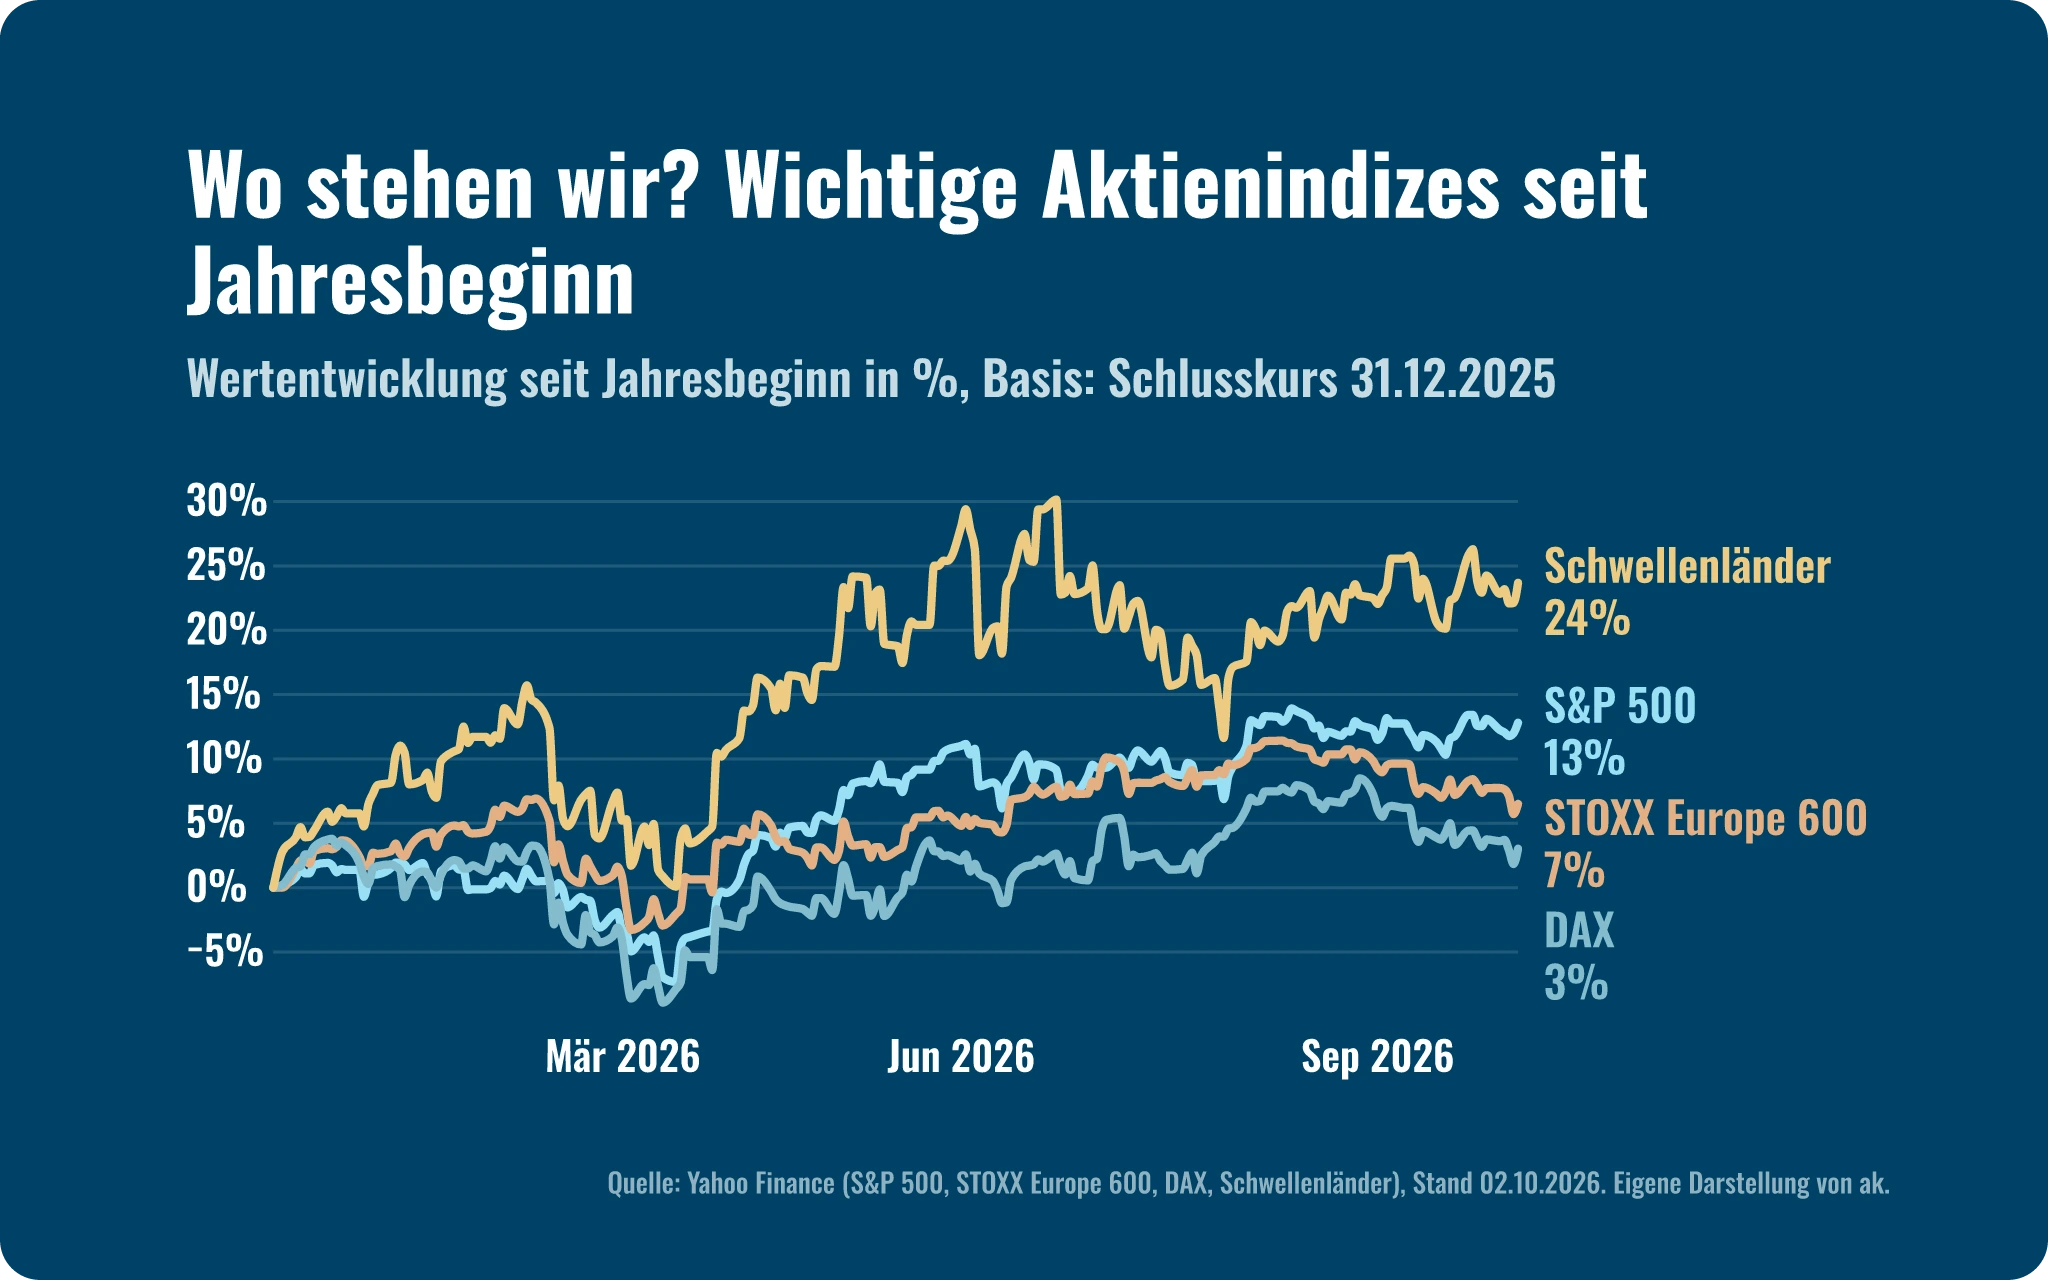
Daten zum Chart anzeigen
| Datum | S&P 500 | STOXX Europe 600 | DAX | Schwellenländer |
|---|---|---|---|---|
| 31.12.2025 | 0,0 % | 0,0 % | 0,0 % | 0,0 % |
| 30.01.2026 | 1,4 % | 3,1 % | 0,2 % | 8,0 % |
| 27.02.2026 | 0,5 % | 6,9 % | 3,2 % | 14,4 % |
| 31.03.2026 | -4,6 % | -1,6 % | -7,4 % | 3,8 % |
| 30.04.2026 | 5,3 % | 3,1 % | -0,8 % | 17,0 % |
| 29.05.2026 | 10,7 % | 5,6 % | 2,5 % | 25,4 % |
| 30.06.2026 | 9,6 % | 8,3 % | 2,1 % | 25,0 % |
| 31.07.2026 | 9,4 % | 9,5 % | 4,7 % | 17,1 % |
| 31.08.2026 | 12,3 % | 9,8 % | 7,2 % | 22,5 % |
| 30.09.2026 | 11,8 % | 7,1 % | 2,9 % | 22,1 % |
| 02.10.2026 | 12,8 % | 6,5 % | 3,0 % | 23,7 % |
Sind Technologieaktien zu teuer?
Nicht pauschal: Wir denken, die großen Technologiewerte sind ähnlich bewertet wie der Gesamtmarkt. Technologie macht mehr als ein Drittel des S&P 500 aus (Stand Ende September 2026).
Vorab: Das Kurs-Gewinn-Verhältnis (KGV) zeigt im übertragenen Sinne, wie viele Jahresgewinne du beim Kauf einer Aktie bezahlst. Aber: Gewinne verändern sich und Gewinn ist nicht gleich Cashflow.
Auf Basis der Gewinnerwartungen für 2027 liegt das KGV der sechs großen US-Technologie- und Plattformwerte Nvidia (19,7), Meta (21,6), Alphabet (23,2), Amazon (23,3), Microsoft (27,0) und Apple (36,1) im Median bei rund 23. Der gesamte S&P 500 kommt auf 21,6 (Bloomberg, Stand 8. Oktober 2026). Deutlich teurer als der Markt ist damit vor allem Apple.
Ein Grund für diese Bewertungen: Der Markt sieht kritisch, dass die großen Konzerne ihre KI-Investitionen zunehmend über Anleihen und Kapitalerhöhungen finanzieren. Diese Skepsis steckt aus unserer Sicht schon in den Kursen.
Das hohe Indexgewicht der Technologiewerte im S&P 500 kann sich auch ohne Kurseinbruch abbauen, wenn andere Branchen schneller wachsen. Ein Klumpenrisiko, also zu viel Gewicht auf wenigen Werten, können Tech-Aktien trotzdem schnell bilden, das gilt es regelmäßig zu überprüfen.
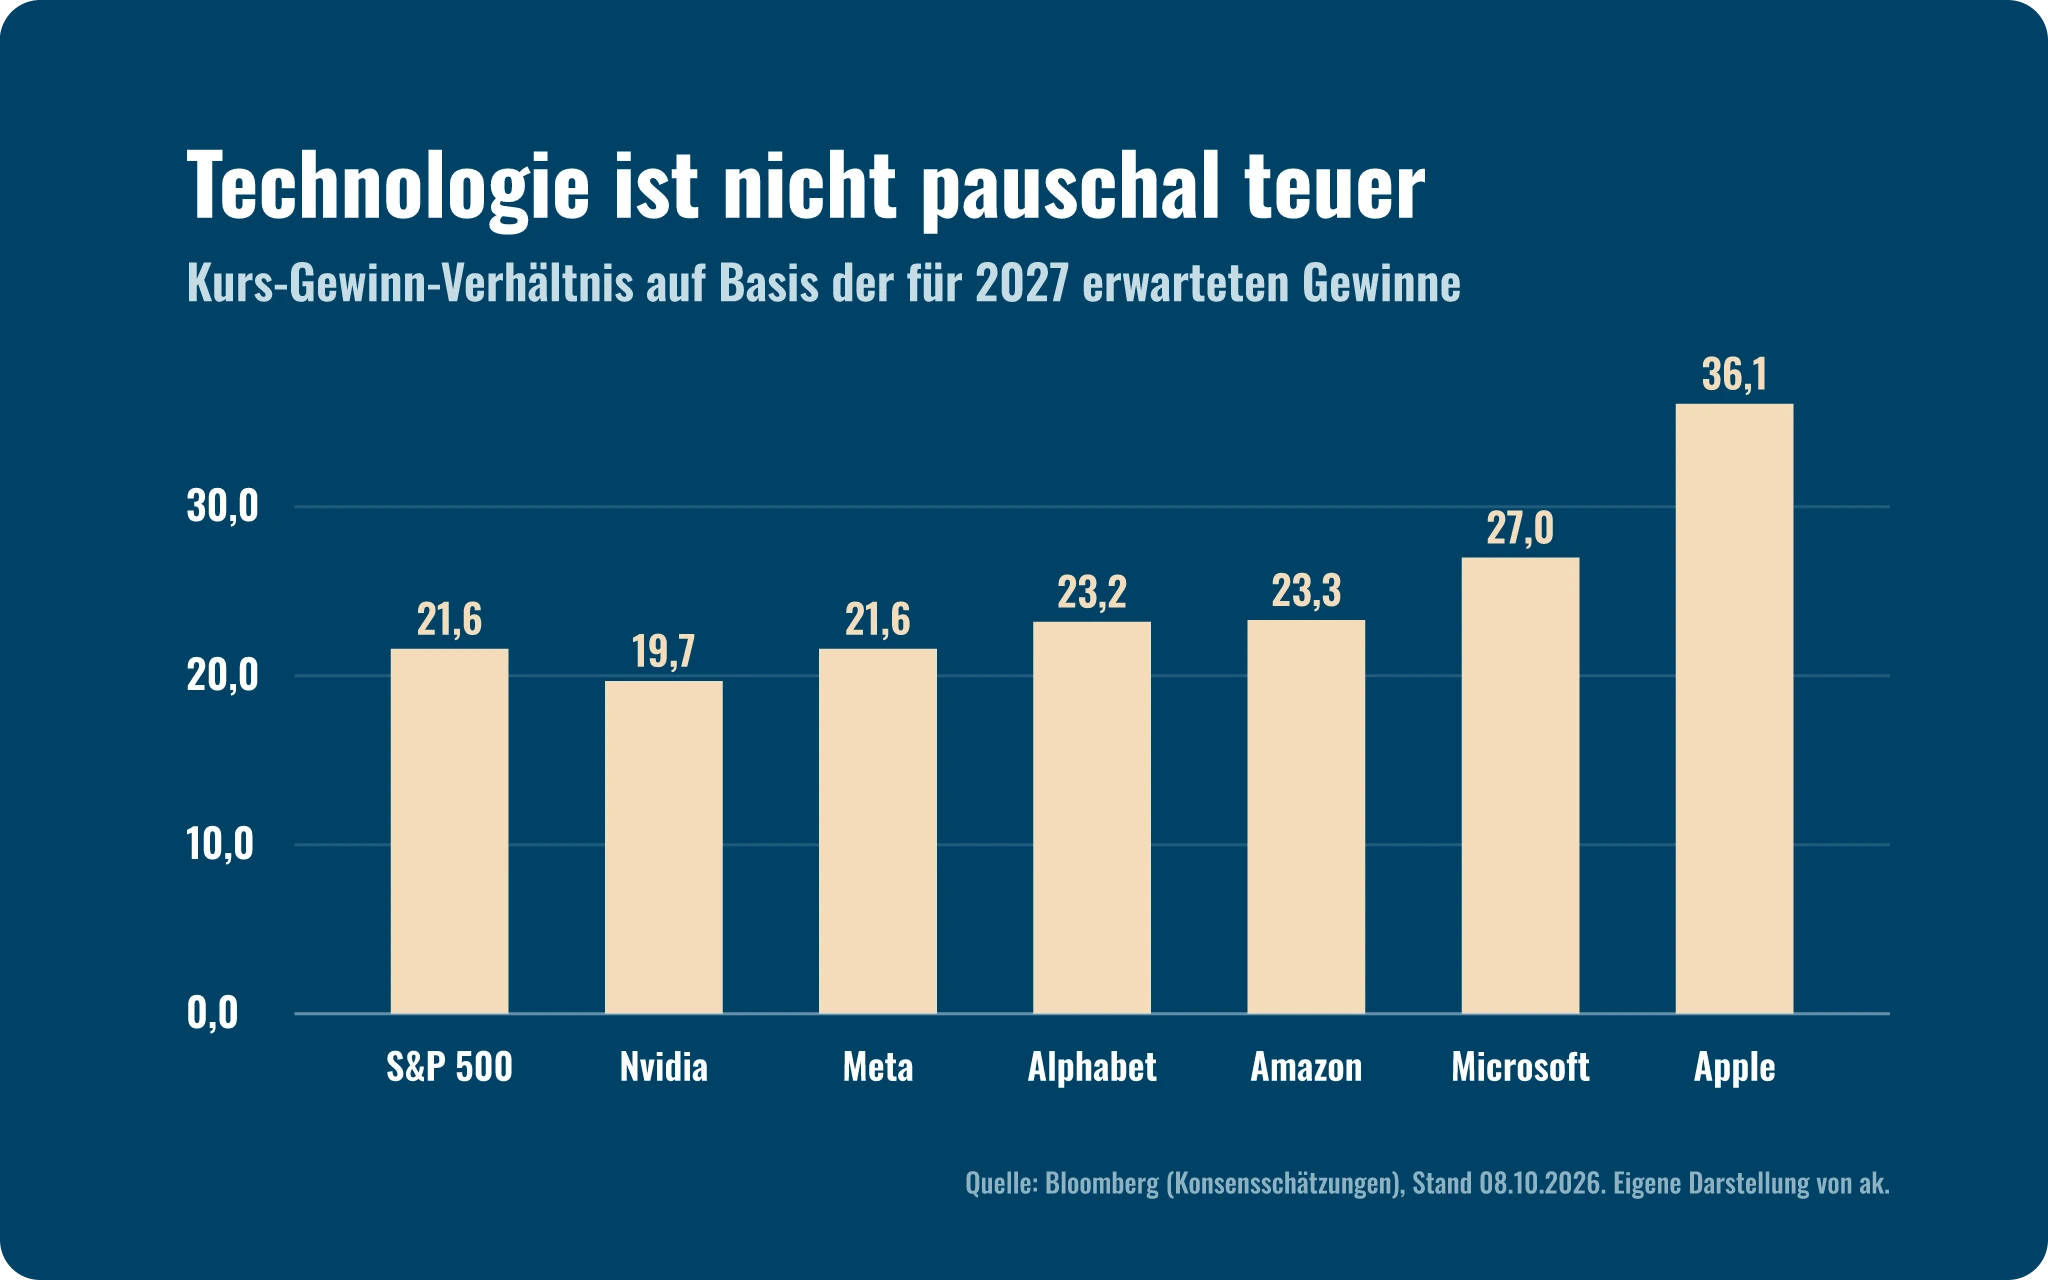
Daten zum Chart anzeigen
| Titel | KGV 2027e |
|---|---|
| S&P 500 | 21,6 |
| Nvidia | 19,7 |
| Meta | 21,6 |
| Alphabet | 23,2 |
| Amazon | 23,3 |
| Microsoft | 27,0 |
| Apple | 36,1 |
Soll ich in die USA, Europa oder Schwellenländer investieren?
Für uns bleibt die Mischung aus allen Regionen sinnvoll, auch wenn gerade wieder mehr Kapital in die USA fließt. Diesen Zufluss erklären wir uns mit der Unsicherheit im Nahen Osten und der politischen Krise in Frankreich. Am stärksten liefen seit Jahresbeginn allerdings die Schwellenländer (breiter Schwellenländer-ETF, in US-Dollar) mit rund +23,7 % (Stand 2. Oktober).
Für Euro-Anleger zählt auch der Dollar: Ein Euro kostet 1,125 US-Dollar nach 1,175 zum Jahresende 2025 (Stand 2. Oktober). Der stärkere Dollar hat US-Anlagen für Euro-Anleger zusätzlich gestützt. Wie eine solche Mischung in der Praxis aussieht, zeigen wir in unserem Beitrag Wie soll ich jetzt mein Geld anlegen?
Kommt 2026 noch eine Jahresendrally?
Möglich, aber nicht sicher: Wir rechnen nach den US-Zwischenwahlen am 3. November 2026 tendenziell mit festen Kursen zum Jahresende. Ob daraus eine echte Rally wird, hängt vom Wahlausgang ab. Bis zur Wahl kann es unruhig werden. Für feste Kurse spricht aus unserer Sicht, dass viele Unternehmen ihre Gewinne dank Preissetzungsmacht halten.
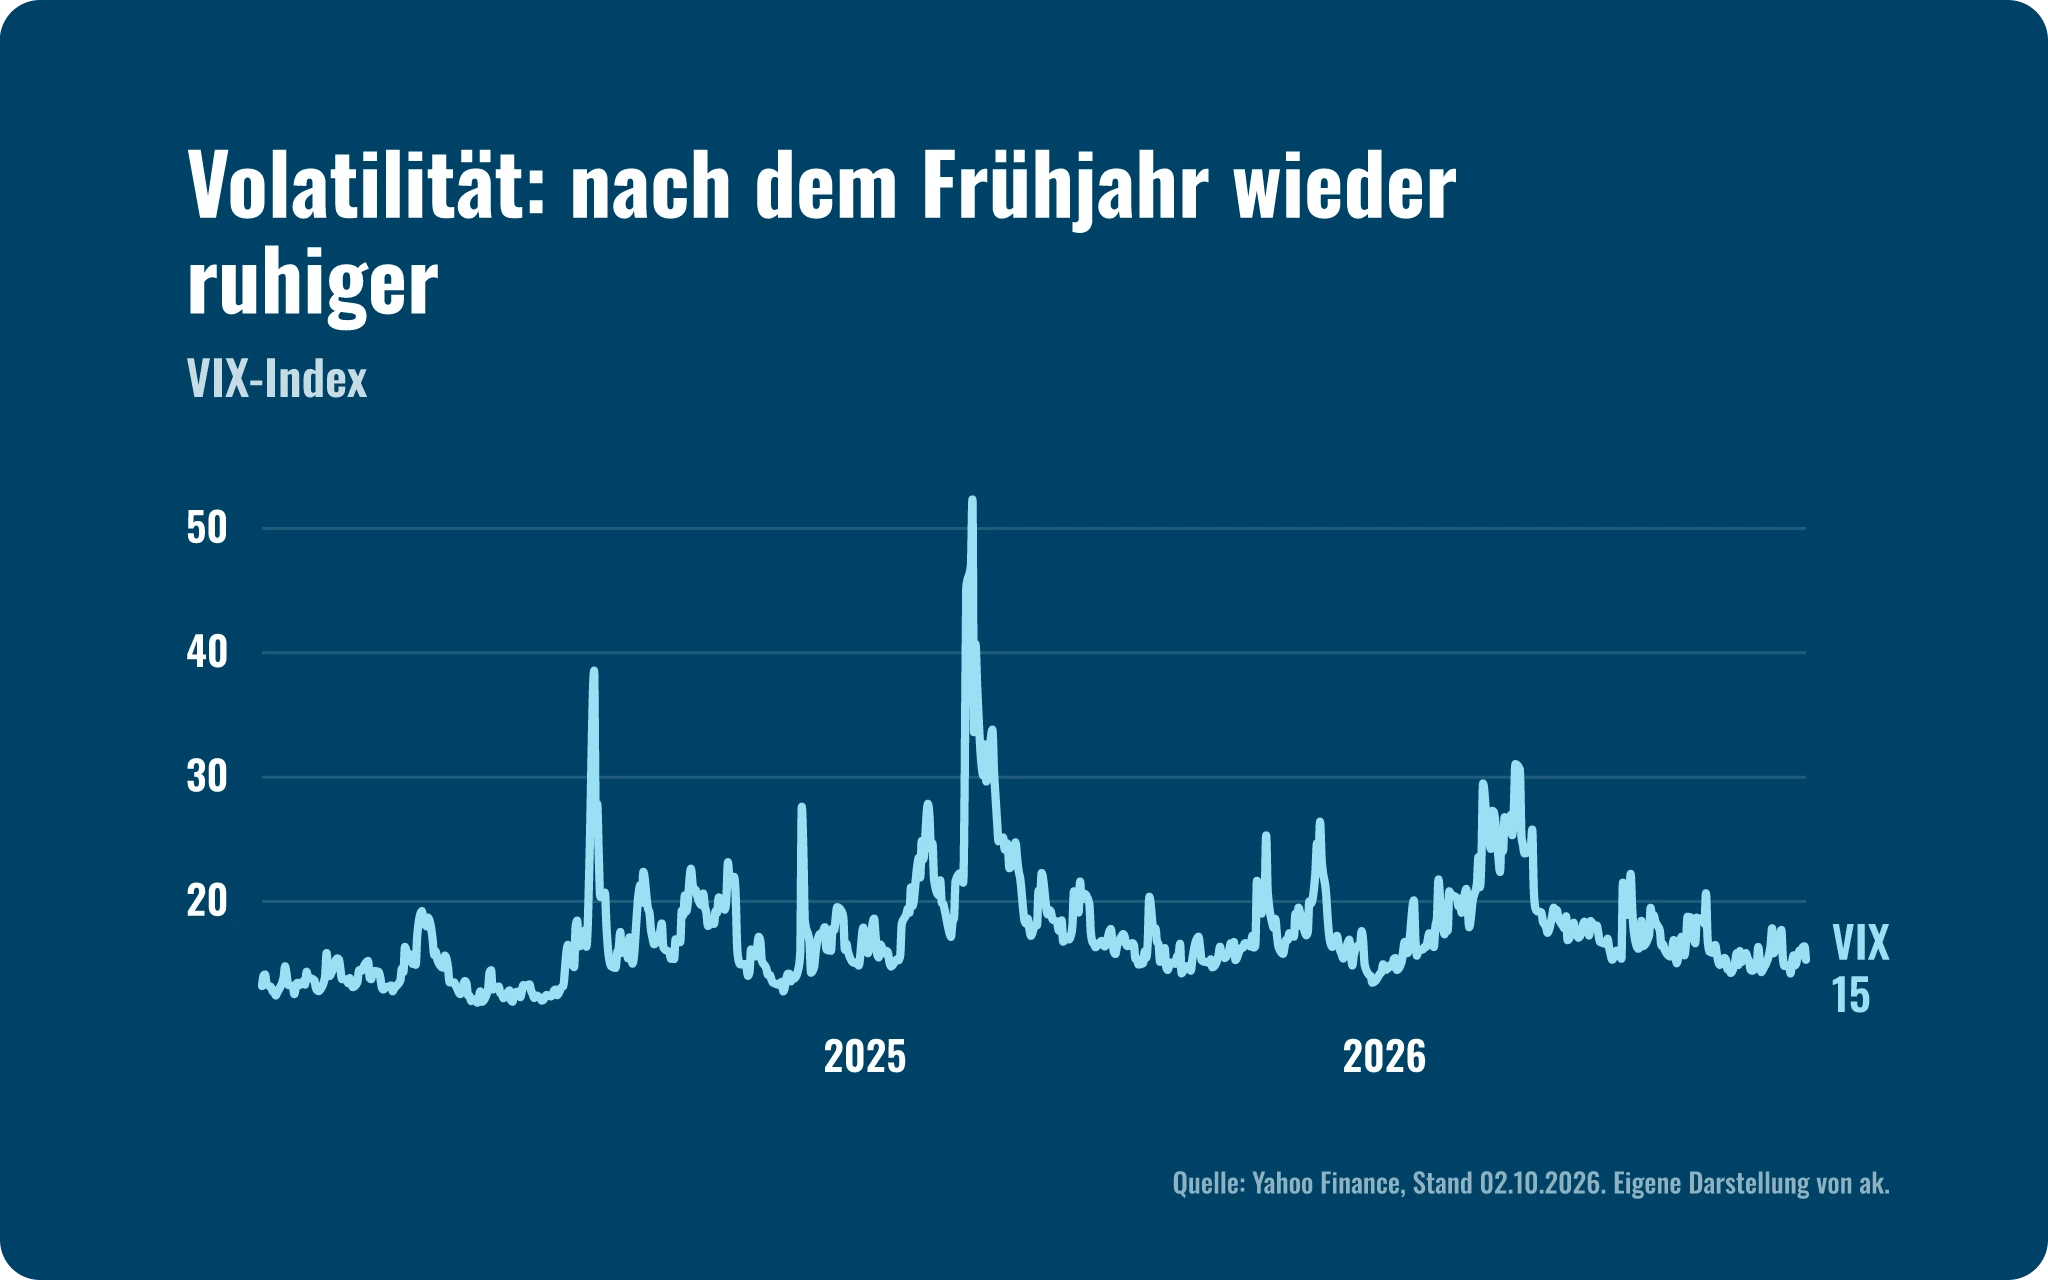
Daten zum Chart anzeigen
| Monat (Monatsende) | VIX |
|---|---|
| Nov 2025 | 16 |
| Dez 2025 | 15 |
| Jan 2026 | 17 |
| Feb 2026 | 20 |
| Mär 2026 | 25 |
| Apr 2026 | 17 |
| Mai 2026 | 15 |
| Jun 2026 | 16 |
| Jul 2026 | 16 |
| Aug 2026 | 15 |
| Sep 2026 | 16 |
| 02.10.2026 | 15 |
Unser Standpunkt zu Aktien: Steigende Zinsen und steigende Kurse schließen sich nicht aus, solange die Unternehmen ihre Gewinne halten. Wir bleiben breit über Regionen gestreut und rechnen zum Jahresende tendenziell mit festen Kursen.
05 Rohstoffe
Ab welchem Ölpreis wird es für Konjunktur und Börse kritisch?
Eine feste Schmerzgrenze beim Ölpreis sehen wir nicht. Unternehmen und Verbraucher passen sich schneller an, als viele denken. Bei noch höheren Preisen oder weiteren Engpässen in der Versorgung würde der Ölpreis aber zum echten Thema für Konjunktur und Börse.
Brent kostet rund 102 US-Dollar je Fass (Stand 2. Oktober). Ende 2025 waren es rund 61. Die Versorgung bleibt angespannt: Saudi-Arabien hat im September nach Drohnenangriffen seine wichtigste Ost-West-Pipeline abgeschaltet (Reuters, September 2026). Zudem dürften viele Staaten ihre strategischen Reserven wieder auffüllen. Das hält aus unserer Sicht die Nachfrage hoch.
Daten zum Chart anzeigen
| Monat (Monatsende) | Brent | WTI |
|---|---|---|
| Nov 2025 | 63 $ | 59 $ |
| Dez 2025 | 61 $ | 57 $ |
| Jan 2026 | 71 $ | 65 $ |
| Feb 2026 | 72 $ | 67 $ |
| Mär 2026 | 118 $ | 101 $ |
| Apr 2026 | 114 $ | 105 $ |
| Mai 2026 | 92 $ | 87 $ |
| Jun 2026 | 73 $ | 70 $ |
| Jul 2026 | 90 $ | 85 $ |
| Aug 2026 | 90 $ | 86 $ |
| Sep 2026 | 104 $ | 90 $ |
| 02.10.2026 | 102 $ | 91 $ |
Ist Gold trotz der Korrektur noch ein Stabilitätsanker?
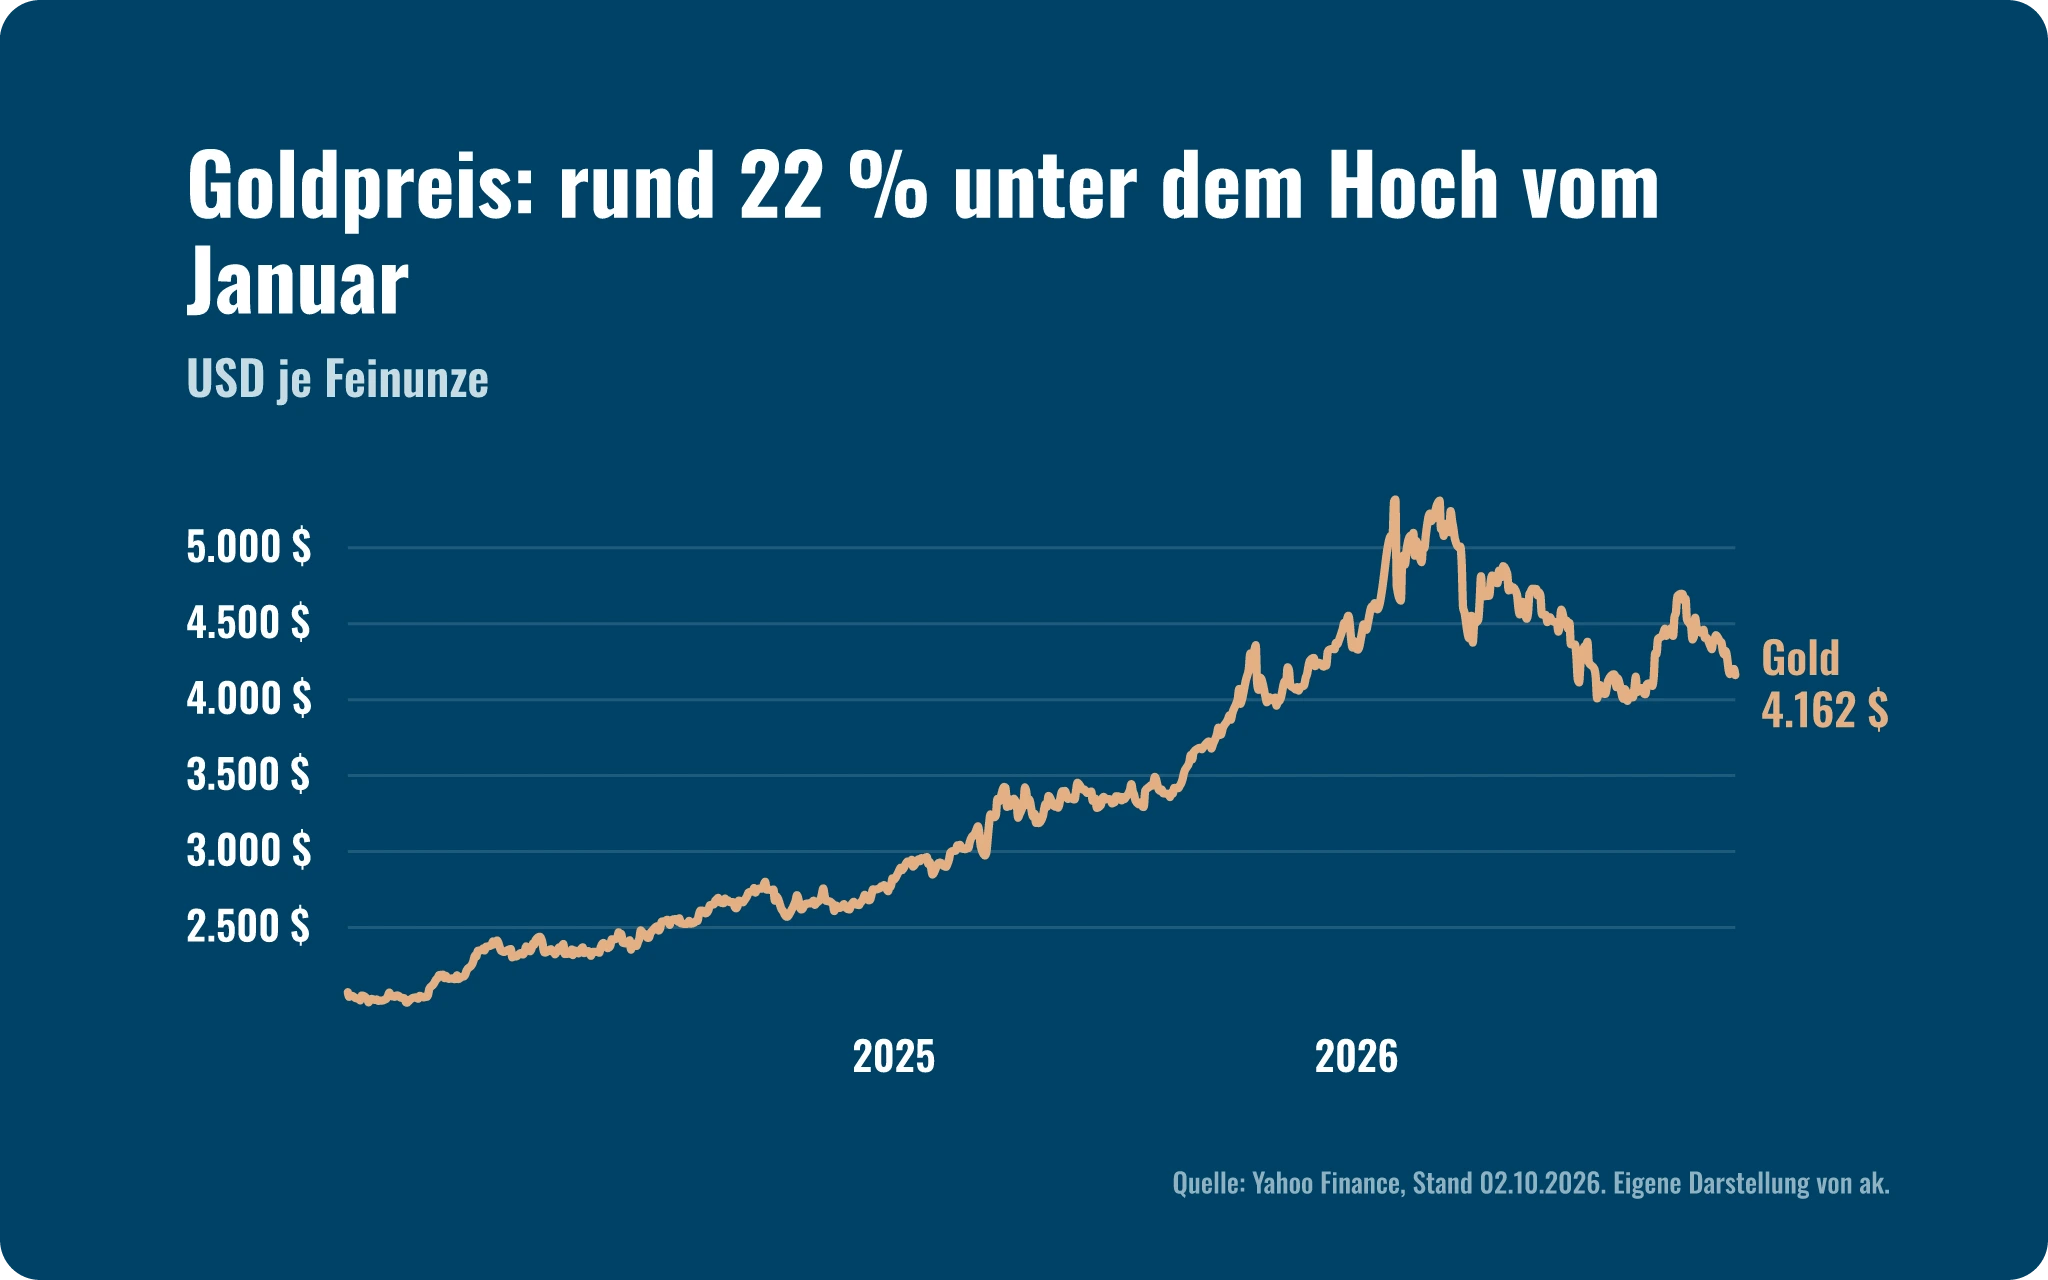
Ja. In unseren Portfolios bleibt Gold mit rund 5 bis 10 % der Stabilitätsanker und kein Renditetreiber. Daran ändert die Korrektur nichts.
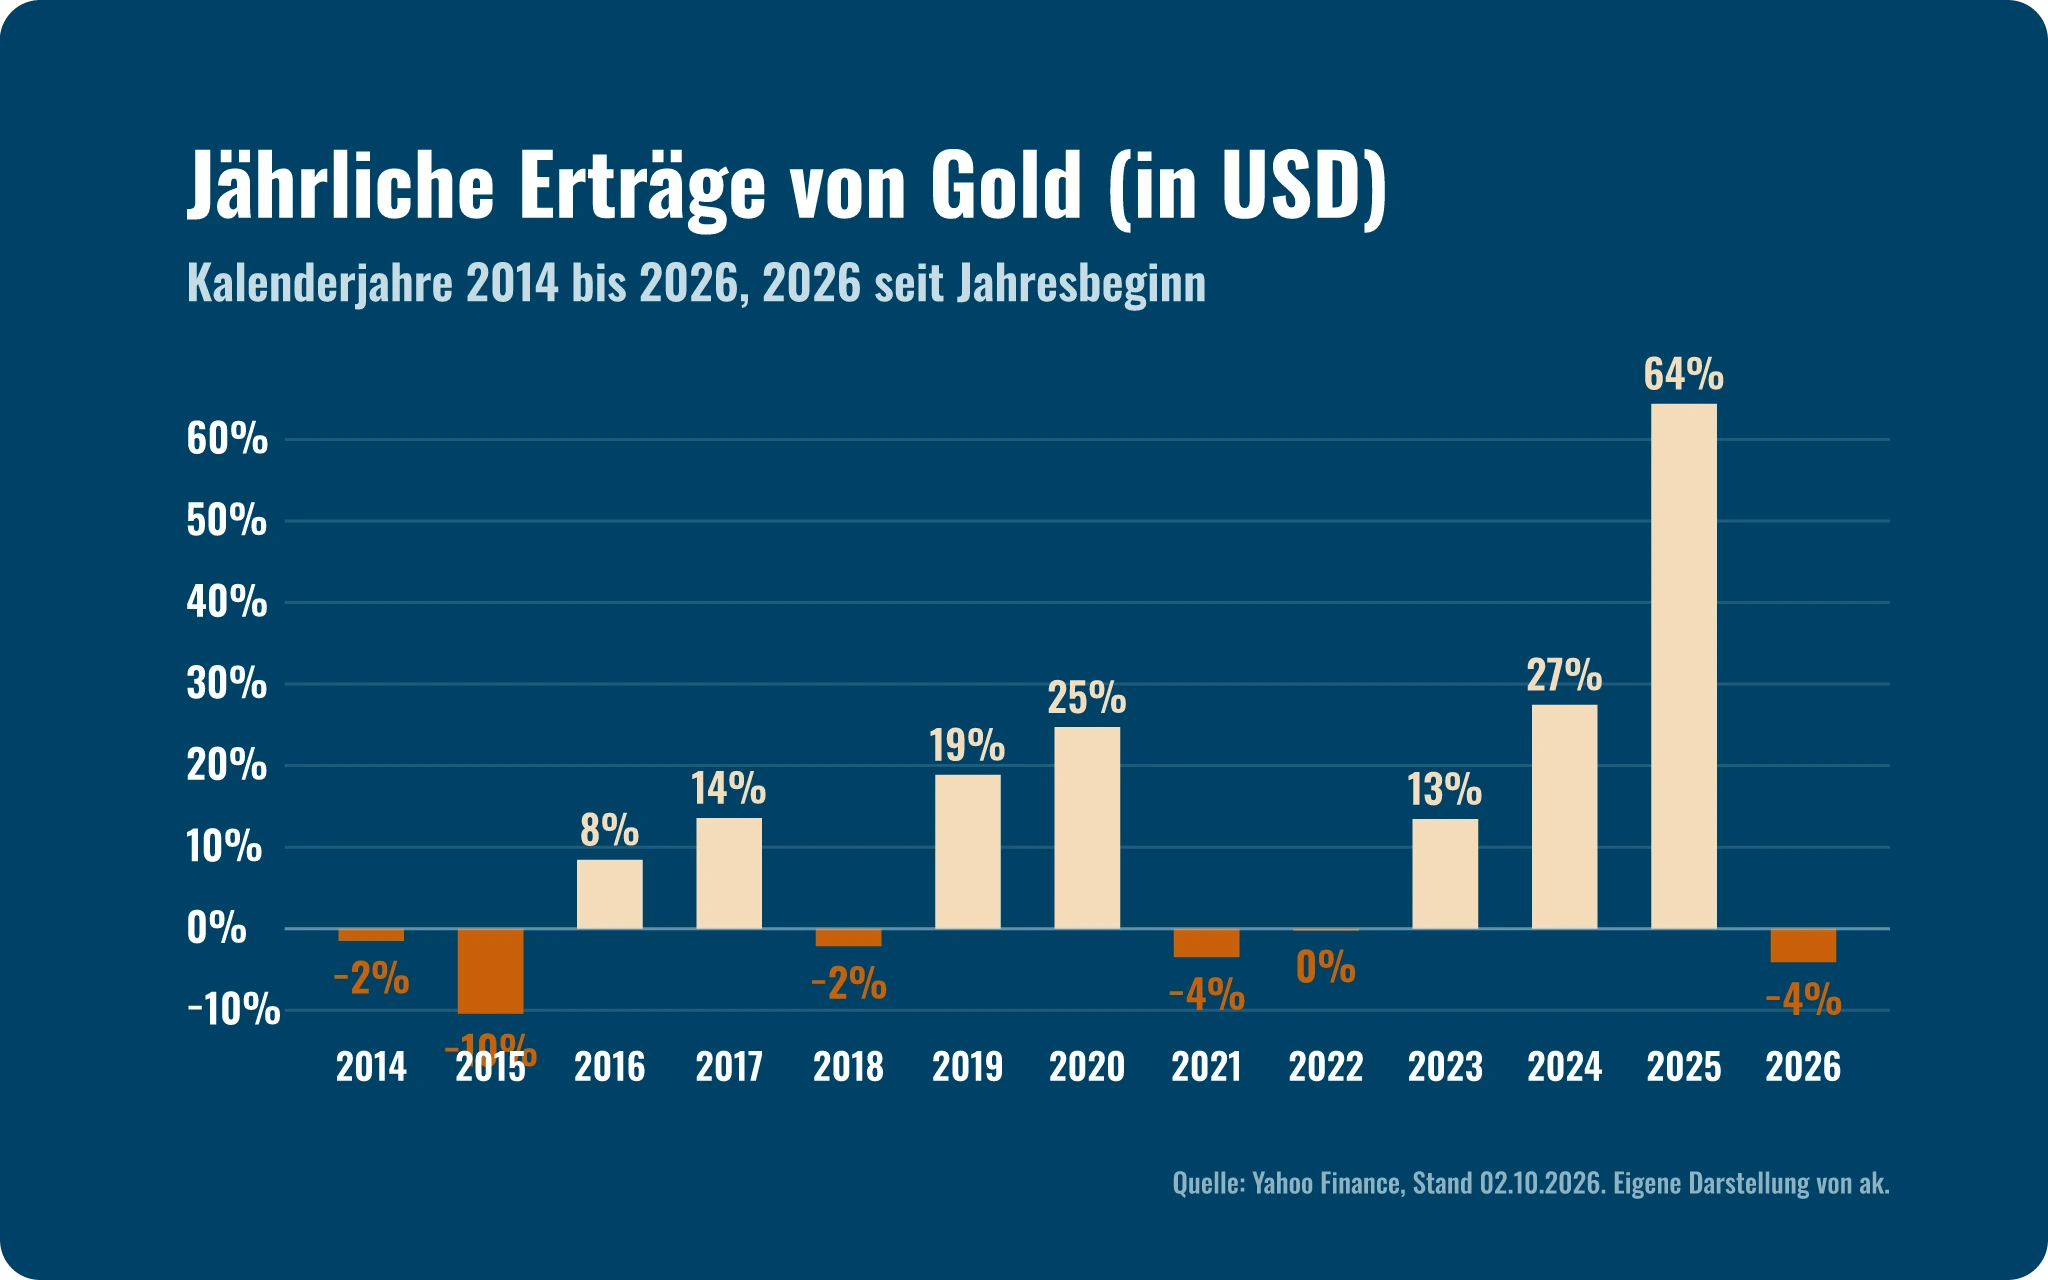
Gold kostet rund 4.160 US-Dollar je Unze (Stand 2. Oktober). Seit Jahresbeginn liegt Gold damit rund 4 % im Minus. Vom Rekordhoch aus gerechnet ist der Rückgang aber deutlich größer: Im Januar war der Preis zunächst um gut 20 % gestiegen, bis auf rund 5.320 US-Dollar am 29. Januar. Seitdem hat Gold rund 22 % verloren. Im Jahr 2025 hatte Gold noch rund 64 % zugelegt. Der Grund für die Korrektur: Steigende Zinsen machen zinslose Anlagen wie Gold weniger attraktiv. Gold kann eben auch stark schwanken.
Sobald der Zinsanstieg nachlässt, hat Gold aus unserer Sicht wieder gute Chancen.
Rückenwind kommt weiter von den Notenbanken: Laut Prognose des World Gold Council dürften sie 2026 rund 850 Tonnen Gold kaufen. Mehr dazu liest du in unserem Beitrag In Gold investieren.
Daten zum Chart anzeigen
| Monat (Monatsende) | Gold |
|---|---|
| Nov 2025 | 4.255 $ |
| Dez 2025 | 4.341 $ |
| Jan 2026 | 4.745 $ |
| Feb 2026 | 5.248 $ |
| Mär 2026 | 4.648 $ |
| Apr 2026 | 4.630 $ |
| Mai 2026 | 4.593 $ |
| Jun 2026 | 4.038 $ |
| Jul 2026 | 4.107 $ |
| Aug 2026 | 4.482 $ |
| Sep 2026 | 4.187 $ |
| 02.10.2026 | 4.162 $ |
Daten zum Chart anzeigen
| Jahr | Jahresertrag |
|---|---|
| 2014 | -1,5 % |
| 2015 | -10,4 % |
| 2016 | 8,5 % |
| 2017 | 13,6 % |
| 2018 | -2,1 % |
| 2019 | 18,9 % |
| 2020 | 24,7 % |
| 2021 | -3,5 % |
| 2022 | -0,1 % |
| 2023 | 13,4 % |
| 2024 | 27,5 % |
| 2025 | 64,4 % |
| 2026 | -4,1 % |
Unser Standpunkt zu Rohstoffen: Gold bleibt unser Stabilitätsanker, auch nach der Korrektur. Beim Öl entscheidet die Versorgungslage über die Wirkung auf Konjunktur und Börse.
Drei Szenarien bis zum Jahresende
Wie es bis Ende 2026 weitergehen könnte, beschreiben wir in drei Szenarien (Stand 9. Oktober 2026):
- Basisszenario (aus unserer Sicht wahrscheinlich): Bis zu den Zwischenwahlen dürfte es unruhig bleiben, danach rechnen wir tendenziell mit festeren Kursen. Die Notenbanken könnten die Zinsen noch einmal erhöhen. Die Inflation dürfte über 3 % bleiben.
- Positives Szenario (möglich): Verliert der Zinsanstieg an Tempo, bringt die Wahl Klarheit und beruhigt sich die Lage im Nahen Osten, wäre eine Jahresendrally möglich. Gold könnte sich dann erholen, der Ölpreis nachgeben und Europa noch etwas aufholen.
- Negatives Szenario (Restrisiko): Spitzt sich die Krise in Frankreich zu oder verschlechtert sich die Ölversorgung weiter, könnten Anleihen und Aktien gleichzeitig unter Druck geraten.
Ausblick 2027: Was erwarten wir schon heute?
Für 2027 erwarten wir noch keine Zinssenkungen. Mit 3,8 % in der Eurozone und 3,4 % in den USA dürfte die Inflation aus unserer Sicht zu hoch bleiben, als dass Fed und EZB schnell umschwenken könnten (Stand Oktober 2026).
Anleihen dürften aus unserer Sicht 2027 wieder eine echte Ertragsquelle werden. Dabei dürfte die Qualität der Schuldner wichtiger werden.
Die Regionenfrage bleibt für uns offen. Ob Europa aufholt, hängt vor allem von stabileren Konjunkturaussichten und von der Lage in Frankreich ab.
Unseren ausführlichen Ausblick auf 2027 veröffentlichen wir im Januar.
Fazit: Was bedeutet der Marktausblick Q4 2026 für dein Vermögen?
Weltwirtschaft: Die Konjunktur hält dem Zinsdruck besser stand als erwartet, vor allem in den USA. Europa braucht stabilere Aussichten, um wieder aufzuholen.
Geldpolitik: Die Zinswende nach oben ist aus unserer Sicht nicht vorbei. Mit Zinssenkungen rechnen wir 2027 noch nicht.
Anleihen: Die Renditen sind so attraktiv wie seit Jahren nicht. Wir bleiben trotzdem defensiv ausgerichtet. Das größte Risiko sehen wir in Frankreich.
Aktien: Steigende Zinsen und steigende Kurse passen zusammen, solange die Gewinne stimmen. Technologie ist nicht pauschal zu teuer. Ein Klumpenrisiko bleibt sie aber.
Rohstoffe: Gold bleibt der Anker in unseren Portfolios. Beim Öl entscheidet die Versorgung.
Für uns hat dieses Jahr eine alte Regel bestätigt: Breite Streuung schlägt die perfekte Prognose. Der Iran-Konflikt hat gezeigt, dass Ereignisse wie ein Krieg unvorhergesehen kommen. Eine Strategie, die über Regionen, Anlageklassen und Währungen verteilt ist, verkraftet solche Jahre besser. Verluste schließt aber auch sie nicht aus.
Was das konkret heißt, hängt von deiner Lage ab. Wer aus dem Vermögen regelmäßige Erträge braucht, findet bei Anleihen guter Schuldner wieder spürbare Zinsen, muss bei weiter steigenden Renditen aber mit Kursschwankungen rechnen. Wer Liquidität etwa aus einem Unternehmensverkauf anlegt, fragt sich gerade: Wie viel binde ich jetzt zu höheren Zinsen, wie viel halte ich flexibel? Für solche Fragen schauen wir in der Vermögensverwaltung und im Family Office auf das ganze Vermögen und nicht nur auf das Depot. Bei uns heißt dieser Ansatz Vermögen360.
Wenn du wissen möchtest, wie das für dein Vermögen aussieht, lass uns darüber sprechen: Erstgespräch vereinbaren.
Michael Wittek in den Medien
- „Warum eine Jahresendrally trotz Unsicherheiten wahrscheinlich ist“, Gastbeitrag in DAS INVESTMENT, 28. September 2026
- „Steigen die Aktienmärkte trotz aller Risiken weiter?“, Expertenrunde bei n-tv, 30. September 2026
- „Goldpreis-Prognose 2026″, Berliner Morgenpost, 23. September 2026 (Gespräch aus dem August 2026)
Häufige Fragen zum Marktausblick Q4 2026
Unsere Portfoliomanager bei ak., der unabhängigen Vermögensverwaltung aus Hamburg, rechnen 2027 noch nicht mit Zinssenkungen. Bis zu den US-Zwischenwahlen am 3. November 2026 erwarten wir Unruhe, danach tendenziell feste Aktienkurse, weil die Unternehmen ihre Gewinne dank Preissetzungsmacht halten. Ob daraus eine Jahresendrally wird, hängt vom Wahlausgang ab. Das größte Risiko sehen wir in Frankreich (Stand Oktober 2026).
Wir bei ak. denken: nein. Unsere Portfoliomanager rechnen 2027 noch nicht mit Zinssenkungen von Fed und EZB. Die Inflation liegt in der Eurozone bei 3,8 % (September) und in den USA bei 3,4 % (August). Bei der Fed halten wir eine Zielspanne von 4,50 bis 4,75 % für möglich, bei der EZB einen Einlagesatz von 2,75 % (Stand Oktober 2026).
Aus unserer Sicht bei ak. sind Anleihen wieder eine echte Ertragsquelle: Zehnjährige US-Staatsanleihen rentieren mit rund 5,3 % (FRED, Stand 2. Oktober 2026), zehnjährige Bundesanleihen mit rund 3,5 % (Bundesbank, Stand 6. Oktober 2026). Wir haben die durchschnittliche Restlaufzeit verlängert, bleiben aber defensiv ausgerichtet, um bei weiter steigenden Renditen nachlegen zu können. Steigen die Renditen weiter, fallen die Kurse bestehender Anleihen. Welche Aufteilung zu dir passt, hängt von deinen Zielen und deiner Risikobereitschaft ab.
Wir bei ak. sehen Frankreich aktuell als größte Gefahr am europäischen Anleihemarkt. Der Renditeabstand zehnjähriger französischer zu deutschen Staatsanleihen ist Anfang Oktober 2026 auf rund 140 Basispunkte gestiegen, so hoch wie zuletzt im Mai 2012 (Bloomberg, Stand 2. Oktober 2026). Die hohe Verschuldung von rund 118 % der Wirtschaftsleistung ist für uns ein wichtiger Grund, bei Anleihen defensiv ausgerichtet zu bleiben und besonders auf die Qualität des Schuldners zu achten.
Wir bei ak. denken: nicht pauschal. Gemessen an den für 2027 erwarteten Gewinnen liegen Nvidia, Meta, Amazon, Alphabet, Microsoft und Apple im Median bei einem KGV von rund 23, der S&P 500 bei rund 22 (Bloomberg, Stand 8. Oktober 2026). Mit mehr als einem Drittel Indexgewicht bleibt Technologie aber ein Klumpenrisiko. Das Gewicht kann sich aus unserer Sicht abbauen, wenn andere Branchen aufholen, ohne dass es dafür einen Crash braucht.
In unseren Portfolios bei ak. bleibt Gold mit rund 5 bis 10 % der Stabilitätsanker und kein Renditetreiber. Der Goldpreis liegt rund 22 % unter seinem Schlusskurs-Hoch vom 29. Januar 2026 und rund 4 % unter dem Stand zum Jahresbeginn, weil steigende Zinsen zinslose Anlagen belasten (Stand Anfang Oktober 2026). Sobald der Zinsanstieg nachlässt, hat Gold aus unserer Sicht wieder gute Chancen, kann aber weiter stark schwanken. Ob und wie viel Gold zu dir passt, hängt von deinen Zielen und deiner Risikobereitschaft ab.
Ältere Ausgaben
Disclaimer. Vorab: vergangene Wertentwicklungen sind kein Indikator für zukünftige Ergebnisse. Außerdem: Diese Publikation dient nur zu Informationszwecken und zur Nutzung durch den Empfänger. Sie stellt weder ein Angebot noch eine Aufforderung seitens oder im Auftrag der Albrecht, Kitta & Co. Vermögensverwaltung GmbH zum Kauf oder Verkauf von Wertpapieren oder Investmentfonds dar. Die in der vorliegenden Publikation enthaltenen Informationen wurden aus Quellen zusammengetragen, die als zuverlässig gelten. Die Albrecht, Kitta & Co. Vermögensverwaltung GmbH gibt jedoch keine Gewähr hinsichtlich deren Zuverlässigkeit und Vollständigkeit und lehnt jede Haftung für Verluste ab, die sich aus der Verwendung dieser Information ergeben.
Charts: eigene Darstellung von ak., Quellen jeweils am Chart.






